
گزارش رصد روزانه صنعت پتروشیمی جهان در ۲۴ ساعت منتهی به ۸ آبان ۱۴۰۵
به گزارش خبرگزاری ایپنا ،گزارش رصد روزانه صنعت پتروشیمی جهان در ۲۴ ساعت منتهی به ۸ آبان ۱۴۰۵ منتشر شد .
در بازار انرژی، قطر قرارداد ۲۰ساله خرید گاز طبیعی مایعشده از پروژه آمریکایی وودساید را امضا کرد؛ اقدامی در راستای تنوعبخشی به منابع تأمین انرژی.
نتایج مالی شرکتهای شل، توتالانرژیز و اوموی نیز از تفاوت روند سودآوری پالایش و پتروشیمی حکایت دارد. درحالیکه حاشیه سود پالایش افزایش یافته، عملکرد بخش مواد شیمیایی همچنان تحت فشار قرار دارد.
در چین، قرارداد آتی پلیپروپیلن با قیمت ۱۰ هزار و ۲۹۰ یوان در هر تن تسویه شد؛ بااینحال، مقاومت خریداران در برابر قیمتهای بالا ادامه دارد.
همزمان، حوادث دریایی در تنگه هرمز، تغییر تعرفههای وارداتی آمریکا و اختلالات لجستیکی در بنادر این کشور، ریسک تجارت و تحویل محصولات پتروشیمی را افزایش دادهاند.
۱. شرکتها و پروژهها
۱. توافق دو غول پتروشیمی تایلند برای تجمیع فعالیتهای تولیدی
دو شرکت پیتیتی گلوبال کمیکال و اسسیجی کمیکالز در ۷ آبان اعلام کردند قصد دارند فعالیتهای الفین و پلیالفین خود در تایلند را در قالب یک شرکت مشترک تجمیع کنند.
ظرفیت اسمی مجموع تولید الفین این مجموعه حدود ۷.۱ میلیون تن در سال خواهد بود. بر اساس ساختار پیشنهادی، سهم پیتیتی گلوبال کمیکال ۵۶ درصد و سهم اسسیجی کمیکالز ۴۴ درصد است.
این توافق با تبادل سهام و بدون پرداخت نقدی پیشبینی شده است. تأیید سهامداران در دسامبر ۲۰۲۶ و دریافت مجوزهای نظارتی در نیمه نخست سال ۲۰۲۷ پیگیری خواهد شد. تشکیل شرکت مشترک نیز برای نیمه دوم سال ۲۰۲۷ هدفگذاری شده است.
اهمیت خبر: این مشارکت میتواند هزینه تولید، مدیریت خوراک، بهرهبرداری از زیرساختهای مشترک و قدرت رقابت صادراتی تولیدکنندگان تایلندی را بهبود دهد. ظرفیت اعلامشده مربوط به مجموع ظرفیت الفین است و به معنای ایجاد ظرفیت جدید یا افزایش تولید واقعی نیست.
۲. جهش سود پالایش و شیمیایی توتالانرژیز
شرکت توتالانرژیز در گزارش مالی سهماهه سوم سال ۲۰۲۶ اعلام کرد سود خالص تعدیلشده آن به ۹.۱ میلیارد دلار رسیده است؛ رقمی که ۱۲۷ درصد بیشتر از دوره مشابه سال گذشته است.
سود عملیاتی خالص تعدیلشده بخش پالایش و مواد شیمیایی نیز به ۳.۶ میلیارد دلار رسید. این افزایش عمدتاً ناشی از حاشیه سود بالای پالایش و عملکرد تجارت نفت بوده است.
اهمیت خبر: رشد سود بخش تلفیقی پالایش و مواد شیمیایی الزاماً به معنای بهبود سودآوری محصولات پتروشیمی نیست. برای ارزیابی دقیق بازار باید عملکرد پالایش از تولید مواد شیمیایی تفکیک شود.
۲. خوراک و انرژی
۳. قرارداد ۲۰ساله قطر برای خرید گاز طبیعی مایعشده از آمریکا
شرکت وودساید انرژی قرارداد تأمین حداکثر سه میلیون تن گاز طبیعی مایعشده در سال را برای مدت ۲۰ سال با قطرانرژی امضا کرد.
گاز موردنظر از پروژه الانجی لوئیزیانا در آمریکا تأمین خواهد شد. سه واحد نخست این پروژه در مجموع ظرفیت تولید سالانه ۱۶.۵ میلیون تن دارند.
نخستین تولید پروژه برای سال ۲۰۲۹ هدفگذاری شده و تحویل گاز به قطرانرژی از سال ۲۰۳۰ پیشبینی میشود. تحویل محمولهها با شرایط تحویل روی کشتی انجام خواهد شد و حجم قرارداد پس از راهاندازی واحد سوم به سقف سالانه سه میلیون تن میرسد.
اهمیت خبر: این قرارداد به قطر امکان میدهد بخشی از نیاز تجاری خود به گاز طبیعی مایعشده را از مبدأیی خارج از خلیج فارس تأمین کند. بااینحال، قرارداد به معنای افزایش فوری عرضه در بازار نیست و اجرای آن به راهاندازی پروژه وابسته است.
۴. افت سود شیمیایی اوموی با وجود بهبود حاشیه سود الفینها
شرکت اوموی اعلام کرد سود عملیاتی تعدیلشده بخش مواد شیمیایی آن در سهماهه سوم سال ۲۰۲۶ به ۶۳ میلیون یورو رسید؛ درحالیکه این رقم در دوره مشابه سال گذشته ۲۲۲ میلیون یورو بود.
سهم سود شرکت بوروج اینترنشنال در نتایج اوموی به ۱۶ میلیون یورو رسید. همزمان، نرخ بهرهبرداری از کراکرهای این شرکت به ۸۲ درصد افزایش یافت.
حاشیه سود شاخص اتیلن اروپا ۶۷۵ یورو و پروپیلن ۶۰۴ یورو در هر تن گزارش شد.
اهمیت خبر: افزایش حاشیه سود الفینها لزوماً به بهبود سودآوری شرکتهای تولیدکننده پلیمر منجر نمیشود. هزینه خوراک، قیمت محصولات نهایی و ساختار داراییها نیز بر نتیجه مالی اثرگذارند.
۳. قیمت و بازار محصولات پتروشیمی
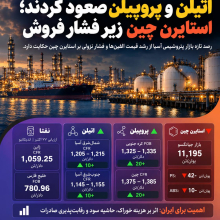
۵. آخرین قیمت قراردادهای آتی محصولات پتروشیمی در چین
قیمت تسویه قراردادهای آتی محصولات پتروشیمی در بازار چین در ۷ آبان به شرح زیر بود:
پلیپروپیلن با سررسید ژانویه ۲۰۲۷، ۱۰ هزار و ۲۹۰ یوان در هر تن؛ پلیاتیلن سبک خطی با سررسید ژانویه ۲۰۲۷، ۹ هزار و ۳۶۳ یوان؛ پیویسی با سررسید ژانویه ۲۰۲۷، ۵ هزار و ۲۹۹ یوان؛ استایرن با سررسید دسامبر ۲۰۲۶، ۱۰ هزار و ۱۰۶ یوان؛ پارازایلن با سررسید دسامبر ۲۰۲۶، ۹ هزار و ۷۸۰ یوان؛ اسید ترفتالیک خالص با سررسید ژانویه ۲۰۲۷، ۶ هزار و ۶۴۸ یوان؛ مونو اتیلن گلیکول با سررسید ژانویه ۲۰۲۷، ۵ هزار و ۲۲۶ یوان؛ و پلیاتیلن ترفتالات بطری با سررسید دسامبر ۲۰۲۶، ۸ هزار و ۴۷۶ یوان در هر تن.
قیمت تسویه پلیپروپیلن نسبت به روز قبل ۴۲ یوان کاهش یافت. بااینحال، رقم تغییر روزانه منتشرشده در یکی از گزارشهای تخصصی با این محاسبه همخوانی نداشت؛ بنابراین تغییر روزانه بدون تطبیق مستقل قابل تأیید نیست.
همچنین قرارداد آتی استایرن به سررسید دسامبر منتقل شده است؛ ازاینرو مقایسه مستقیم آن با قرارداد سررسید نوامبر معتبر نیست.
اهمیت خبر: قیمت قراردادهای آتی بهتنهایی نشاندهنده وضعیت معاملات نقدی نیست و باید در کنار حجم معاملات، موجودی انبارها و تقاضای صنایع پاییندستی بررسی شود.
۶. مقاومت خریداران آسیایی در برابر افزایش قیمت پلیمرها
گزارشهای بازار در ۷ آبان نشان داد قیمتهای پیشنهادی پلیاتیلن و پلیپروپیلن در چین همچنان بالا است، اما خریداران در برابر سطوح قیمتی بالا احتیاط میکنند.
در اندونزی نیز قیمت پلیاتیلن ترفتالات تحت تأثیر افزایش پیشنهادهای وارداتی چین، تضعیف ارزش روپیه و محدودیت عرضه در ماه نوامبر تقویت شده است.
اهمیت خبر: افزایش قیمتهای پیشنهادی الزاماً به معنای انجام معاملات نقدی در حجم بالا نیست. برای ارزیابی بازار صادراتی پلیمرها باید قیمت نهایی، شرایط تحویل، گرید محصول، حجم معامله و هزینه حمل مشخص باشد.
۷. افزایش قیمت نفت خام در معاملات صبح جمعه
قیمت قراردادهای آتی نفت خام در ساعت ۶:۵۳ صبح جمعه، به وقت ایران، افزایش یافت.
نفت برنت با سررسید دسامبر به ۱۱۶.۰۸ دلار در هر بشکه رسید که افزایش ۱.۰۴ درصدی را نشان میدهد. نفت وست تگزاس اینترمدیت با افزایش ۱.۳۴ درصدی به ۱۰۳.۳۷ دلار در هر بشکه رسید. قیمت نفت برنت با سررسید ژانویه نیز ۱۱۲.۱۹ دلار در هر بشکه گزارش شد.
نگرانیها درباره امنیت عبور کشتیها از تنگه هرمز از عوامل اثرگذار بر افزایش قیمتها عنوان شده است.
این ارقام مربوط به معاملات درونروزی هستند و نباید بهعنوان قیمت تسویه نهایی ثبت شوند. همچنین تفاوت سررسید قراردادها باید در مقایسه قیمتها در نظر گرفته شود.
در این دوره، قیمتهای نقدی جدید نفتا، گاز مایع، گاز طبیعی مایعشده، متانول و مونومرهای اصلی با تاریخ ارزیابی و شرایط تحویل قابل راستیآزمایی مستقل به دست نیامد.
۴. فناوری و سرمایهگذاری
۸. پیشرفت مهندسی پروژه تبدیل پسماند پلاستیک به سوخت در آمریکا
شرکت آبوندیا گلوبال ایمپکت گروپ اعلام کرد مدارک مهندسی اولیه پروژه تبدیل پسماند پلاستیک به سوخت در ایالت تگزاس، مطابق برنامه از شرکت تاپسو دریافت شده است.
این مدارک شامل نقشههای لولهکشی و ابزار دقیق، فهرست تجهیزات و مستندات انتخاب مواد است.
پروژه برای فرآورش سالانه حدود ۸۰ هزار تن پسماند پلاستیکی و تولید سوخت پایدار هوانوردی، گازوئیل تجدیدپذیر و نفتا طراحی شده است.
اهمیت خبر: این طرح از منظر تبدیل پسماند پلاستیک به محصولات قابل استفاده در زنجیره انرژی و صنایع شیمیایی اهمیت دارد؛ اما هنوز تصمیم نهایی سرمایهگذاری، ساخت و آغاز تولید تجاری آن تأیید نشده است.
۵. ادغام و تملک
مهمترین تحول این بخش، توافق پیشنهادی پیتیتی گلوبال کمیکال و اسسیجی کمیکالز برای تجمیع فعالیتهای الفین و پلیالفین در تایلند است.
این مشارکت هنوز نهایی نشده و اجرای آن به تأیید سهامداران و نهادهای نظارتی وابسته است. همچنین ارزش نقدی قطعی معامله در اطلاعات رسمی بررسیشده اعلام نشده است؛ بنابراین برآوردهای رسانهای از ارزش احتمالی آن نباید بهعنوان مبلغ نهایی قرارداد در نظر گرفته شوند.
۶. عملکرد عملیاتی و توقف واحدها
۹. افزایش تولید شیمیایی شل همزمان با افت حاشیه سود
شرکت شل در گزارش سهماهه سوم سال ۲۰۲۶ اعلام کرد حجم فروش محصولات شیمیایی آن به حدود ۲.۳۷ میلیون تن رسیده و نرخ بهرهبرداری واحدهای شیمیایی به ۸۴ درصد افزایش یافته است.
بااینحال، حاشیه سود شاخص جهانی محصولات شیمیایی نسبت به فصل قبل ۲۳ درصد کاهش یافت و به ۲۰۸ دلار در هر تن رسید.
شل پیشبینی کرده است نرخ بهرهبرداری واحدهای شیمیایی در سهماهه چهارم در محدوده ۷۸ تا ۸۶ درصد قرار گیرد.
اهمیت خبر: افزایش نرخ بهرهبرداری بهتنهایی نشانه بهبود سودآوری نیست. همچنین پیشبینی کاهش یا افزایش نرخ بهرهبرداری، به معنای اعلام توقف واقعی یک واحد مشخص نیست.
در این دوره، توقف اضطراری جدیدی در واحدهای بزرگ اتیلن، پروپیلن، متانول یا آروماتیکها که ظرفیت، زمان و مدت توقف آن بهطور مستقل تأیید شده باشد، شناسایی نشد.
۷. حوادث و ایمنی
۱۰. حادثه امنیتی برای نفتکش در تنگه هرمز
بر اساس گزارش منتشرشده از سوی نهاد عملیات تجارت دریایی بریتانیا، نفتکشی با نام لوئیز وان در ۲۹ اکتبر در حدود ۲۵ مایل دریایی شمالشرق خصب عمان هدف یک حادثه امنیتی قرار گرفت.
طبق گزارش، یک قایق کوچک به نفتکش نزدیک شد و دو وسیله انفجاری را بالای خط آب به بدنه آن متصل کرد. انفجارها باعث آتشسوزی در موتورخانه و ازکارافتادن موقت شناور شد؛ اما آتش مهار شد و کشتی حرکت به سمت مقصد بعدی را ادامه داد.
همچنین حادثه دیگری برای شناوری که در حال خروج از تنگه هرمز بود، در همان روز گزارش شد.
اهمیت خبر: این رخدادها میتوانند بر امنیت حملونقل دریایی، هزینه بیمه و اطمینان از تحویل محمولههای انرژی و پتروشیمی تأثیر بگذارند. بااینحال، نوع و حجم محموله و میزان خسارت نهایی در اطلاعات بررسیشده مشخص نشده است.
۸. مقررات و تجارت بینالملل
۱۱. تجمیع فعالیتهای الفین و پلیالفینرای تعرفه ۵۰ درصدی آمریکا بر برخی محصولات وارداتی از کانادا
تغییرات تعرفهای آمریکا درباره برخی کالاهای وارداتی از کانادا از ساعت ۰۰:۰۱ روز ۳۰ اکتبر به وقت شرق آمریکا اجرایی شد.
بر اساس گزارشهای تخصصی، برخی گریدهای پلیاتیلن ترفتالات و پلییورتان الاستومری در فهرست کالاهای مشمول تعرفه اضافی ۵۰ درصدی قرار گرفتهاند.
این تعرفهها برای کالاهای مشمول، حتی در صورت برخورداری از شرایط مبدأ توافق تجاری آمریکا، مکزیک و کانادا، اعمال میشوند.
اهمیت خبر: واردکنندگان باید کد دقیق تعرفه، زمان ورود کالا و وضعیت حقوقی محموله را بررسی کنند. این تعرفه شامل تمام محصولات پتروشیمی کانادا نیست و دامنه آن به کالاهای مشخصشده در فهرست رسمی محدود است.
۹. تحولات لجستیکی و حملونقل
۱۲. افزایش تأخیر در بنادر لسآنجلس و لانگبیچ
گزارشهای منتشرشده در ۷ آبان از افزایش زمان جابهجایی محمولهها در بنادر لسآنجلس و لانگبیچ آمریکا حکایت دارد.
عملیات ساختمانی، حجم بالای واردات و محدودیتهای حمل ریلی از عوامل ایجاد تأخیر عنوان شدهاند. برخی فعالان بازار نیز دو تا چهار روز زمان اضافی برای جابهجایی محمولهها در نظر گرفتهاند.
همزمان، احتمال اعتصاب کارکنان حفاظت پایانهها از ابتدای نوامبر مطرح شده است؛ اما توقف سراسری عملیات بندری در این دوره قطعی نشده بود.
در گزارش هفتگی حملونقل منتشرشده در ۲۹ اکتبر، نرخ حمل کانتینری از آسیا به اروپای شمالی ۳ هزار و ۵۵۱ دلار و از آسیا به مدیترانه ۴ هزار و ۲۵۲ دلار بهازای هر کانتینر ۴۰ فوتی اعلام شد.
اهمیت خبر: افزایش زمان تحویل و هزینه حمل کانتینری میتواند بر صادرات پلیمرهای بستهبندیشده اثر بگذارد؛ اما این نرخها نماینده هزینه حمل محمولههای فله مایع، گاز مایع یا محصولات شیمیایی با کشتیهای تخصصی نیستند.
پنج پیام اصلی برای فعالان صنعت پتروشیمی
۱. تجمیع ظرفیتهای موجود به راهبردی مهم برای مقابله با مازاد عرضه تبدیل شده است. مشارکت پیشنهادی دو شرکت بزرگ تایلندی میتواند قدرت رقابت آنها را افزایش دهد، بدون آنکه الزاماً ظرفیت جدیدی به بازار اضافه شود.
۲. سودآوری پالایش و پتروشیمی الزاماً همجهت نیست. نتایج مالی توتالانرژیز، شل و اوموی نشان میدهد افزایش سود پالایش میتواند با افت یا محدودیت سودآوری بخش مواد شیمیایی همراه باشد.
۳. تنوعبخشی جغرافیایی به منابع انرژی اهمیت بیشتری یافته است. قرارداد بلندمدت قطر برای خرید گاز طبیعی مایعشده از آمریکا نمونهای از مدیریت ریسک تأمین در بلندمدت است، نه نشانه افزایش فوری عرضه.
۴. افزایش قیمت پلیمرها هنوز به تأیید معاملات نقدی نیاز دارد. قیمت قراردادهای آتی و پیشنهادهای فروش بالا هستند، اما مقاومت خریداران نشان میدهد ارزیابی دقیق بازار به بررسی حجم معاملات، موجودی و تقاضای صنایع پاییندستی نیاز دارد.
۵. ریسک حملونقل و تجارت باید جدا از قیمت پایه محصول ارزیابی شود. حوادث دریایی تنگه هرمز، تأخیر در بنادر آمریکا و تغییر تعرفههای وارداتی میتوانند هزینه تمامشده و امکان تحویل محصولات را تغییر دهند.