
گزارش رصد روزانه صنعت پتروشیمی جهان در ۲۴ ساعت منتهی به ۷ آبان ۱۴۰۵
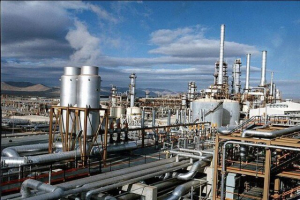
به گزارش خبرگزاری ایپنا، گزارش رصد روزانه صنعت پتروشیمی جهان در ۲۴ ساعت منتهی به ۷ آبان ۱۴۰۵ منتشر شد.
شرکت پترونت هند قصد دارد برای تأمین خوراک مجتمع پتروشیمی داهج، از تأمینکنندگان بینالمللی پیشنهاد دریافت کند و با توجه به مخاطرات عرضه در خاورمیانه، آمریکا را نیز در فهرست گزینههای خود قرار داده است.
در آلمان، شرکت باسف با افزایش فروش و بهبود پیشبینی سود عملیاتی سالانه مواجه شد؛ هرچند کاهش ارزش ۳۱۸ میلیون یورویی داراییهای بخش مونومرها نشان داد که مشکلات برخی واحدهای این شرکت همچنان پابرجاست.
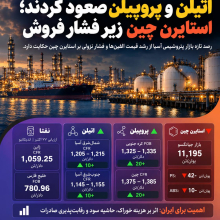
در چین، قیمت معاملات آتی پلیپروپیلن و پلیاتیلن سبک خطی افزایش یافت، اما مقاومت خریداران در بازار نقدی مانع از آن شد که رشد قیمتها بهعنوان نشانهای قطعی از بهبود تقاضا ارزیابی شود.
در بازار انرژی، قیمت گاز اروپا در معاملات میانروزی به ۱۰۰ یورو بهازای هر مگاواتساعت رسید و نفت برنت صبح پنجشنبه در محدوده ۱۱۴ دلار معامله شد.
امنیت تأمین خوراک، هزینه انرژی و قابلیت واقعی تحویل محمولهها همچنان مهمترین عوامل اثرگذار بر رقابتپذیری صنعت پتروشیمی هستند. افزایش قیمتهای معاملاتی بهتنهایی نشانه بهبود پایدار تقاضا و سودآوری نیست.
۱. شرکتها و پروژهها
هند برای خرید سالانه یک میلیون تن پروپان برنامهریزی میکند
شرکت پترونت الانجی هند اعلام کرد قصد دارد تا مارس ۲۰۲۷ فرایند دریافت پیشنهاد برای خرید سالانه یک میلیون تن پروپان موردنیاز مجتمع پتروشیمی داهج را آغاز کند. تحویل خوراک برای نیمه سال ۲۰۲۸ پیشبینی شده است.
این مجتمع شامل واحد تولید پروپیلن از پروپان با ظرفیت سالانه ۷۵۰ هزار تن و واحد تولید پلیپروپیلن با ظرفیت ۵۰۰ هزار تن است. با توجه به مخاطرات تأمین خوراک از خاورمیانه، شرکت اکنون تأمینکنندگان آمریکایی را نیز بررسی میکند.
این برنامه هنوز به انعقاد قرارداد خرید منجر نشده و حجم اعلامشده، نیاز برنامهریزیشده خوراک است، نه میزان قطعی خرید یا تحویل.
باسف پیشبینی سود سالانه خود را افزایش داد
شرکت باسف آلمان اعلام کرد فروش این گروه در سهماهه سوم سال ۲۰۲۶ با رشد ۱۴ درصدی به ۱۶٫۴ میلیارد یورو رسیده است. افزایش قیمت فروش و رشد حجم فروش، از عوامل مؤثر بر این عملکرد بودند.
سود عملیاتی پیش از اقلام خاص نیز با افزایش ۱۵ درصدی به ۱٫۶ میلیارد یورو رسید. این شرکت در پی عملکرد سهماهه سوم، پیشبینی سود عملیاتی تعدیلشده سالانه خود را از محدوده ۶٫۹ تا ۷٫۷ میلیارد یورو به ۷٫۴ تا ۷٫۸ میلیارد یورو افزایش داد.
بااینحال، باسف در همین دوره زیان عملیاتی گزارششده ۹۸ میلیون یورویی ثبت کرد و ارزش داراییهای بخش مونومرها را نیز ۳۱۸ میلیون یورو کاهش داد.
۲. خوراک و انرژی
قیمت گاز اروپا به ۱۰۰ یورو رسید
قیمت قرارداد نزدیکماه گاز طبیعی در هاب تیتیاف هلند، روز چهارشنبه برای نخستین بار از دسامبر ۲۰۲۲ به ۱۰۰ یورو بهازای هر مگاواتساعت رسید.
اختلال در عرضه گاز طبیعی مایع از خاورمیانه و افزایش رقابت برای تأمین محمولههای قابل تحویل، از عوامل فشار بر بازار عنوان شدهاند.
بر اساس دادههای منتشرشده، ذخایر گاز اتحادیه اروپا نزدیک به ۷۵ درصد ظرفیت و ذخایر آلمان حدود ۶۰ درصد بوده است. قیمت ۱۰۰ یورویی مربوط به معاملات میانروزی است و نباید آن را با قیمت تسویه نهایی اشتباه گرفت.
افزایش هزینه گاز میتواند رقابتپذیری تولیدکنندگان آمونیاک، متانول و سایر محصولات شیمیایی گازمحور اروپا را تحت فشار قرار دهد. میزان اثرگذاری آن به قراردادهای تأمین خوراک و پوشش ریسک هر شرکت بستگی دارد.
کاهش ذخایر نفت خام و فرآوردههای میانتقطیر آمریکا
بر اساس گزارش اداره اطلاعات انرژی آمریکا، در هفته منتهی به ۲۳ اکتبر، ذخایر نفت خام این کشور ۱٫۹ میلیون بشکه کاهش یافت و به ۴۱۰٫۶ میلیون بشکه رسید.
ذخایر فرآوردههای میانتقطیر نیز با کاهش ۱٫۵ میلیون بشکهای به ۱۰۲٫۸ میلیون بشکه رسید. در مقابل، ذخایر بنزین با افزایش ۳٫۹ میلیون بشکهای به ۲۰۹٫۲ میلیون بشکه رسید.
نرخ بهرهبرداری پالایشگاههای آمریکا نیز با کاهش ۰٫۶ واحد درصدی به ۹۲٫۸ درصد رسید.
کاهش ذخایر فرآوردههای میانتقطیر میتواند فشار بر بازار گازوئیل و هزینههای حملونقل را حفظ کند؛ بااینحال، این آمار بهتنهایی نشانهای از کاهش عرضه خوراکهای اصلی پتروشیمی نیست.
۳. قیمت و بازار محصولات پتروشیمی
افزایش قیمت معاملات آتی پلیمرها در چین
قیمت تسویه قراردادهای آتی برخی محصولات پتروشیمی در چین در معاملات چهارشنبه ۶ آبان افزایش یافت.
قیمت تسویه بهازای هر تن به شرح زیر بود:
پلیپروپیلن: ۱۰ هزار و ۳۳۲ یوان، قرارداد ژانویه ۲۰۲۷
پلیاتیلن سبک خطی: ۹ هزار و ۳۵۳ یوان، قرارداد ژانویه ۲۰۲۷
پیویسی: ۵ هزار و ۲۶۷ یوان، قرارداد ژانویه ۲۰۲۷
استایرن: ۱۰ هزار و ۷۸۳ یوان، قرارداد نوامبر ۲۰۲۶
پارازایلین: ۹ هزار و ۸۲۸ یوان، قرارداد دسامبر ۲۰۲۶
اسید ترفتالیک خالص: ۶ هزار و ۶۷۴ یوان، قرارداد ژانویه ۲۰۲۷
مونواتیلن گلایکول: ۵ هزار و ۲۵۸ یوان، قرارداد ژانویه ۲۰۲۷
پلیاتیلن ترفتالات بطری: ۸ هزار و ۴۶۸ یوان، قرارداد دسامبر ۲۰۲۶
قیمت معاملات آتی پلیپروپیلن و پلیاتیلن سبک خطی نسبت به مقادیر ثبتشده در گزارش روز قبل افزایش یافت، درحالیکه استایرن کاهش قیمت داشت.
رشد قیمتهای آتی میتواند بر پیشنهادهای فروش داخلی اثر بگذارد، اما این قیمتها معادل قیمت نقدی یا نرخ صادراتی محصولات نیستند. برای ارزیابی وضعیت بازار باید قیمتهای قابل معامله، حجم خرید و شرایط تحویل نیز بررسی شوند.
مقاومت خریداران در برابر افزایش قیمت پلیمرها در آسیا
گزارشهای تخصصی بازار نشان میدهد با وجود افزایش پیشنهادهای فروش پلیمرها در چین، بسیاری از خریداران همچنان در برابر قیمتهای بالاتر مقاومت میکنند و خریدهای جدید را به تعویق میاندازند.
در مالزی نیز افزایش هزینه خوراک، قیمتهای پیشنهادی پلیاتیلن را تقویت کرده، اما ضعف تقاضای صنایع پاییندستی همچنان مانع پذیرش کامل افزایش قیمتهاست.
در ویتنام، کاهش قیمت پیشنهادی پلیاتیلن برای تحویل در ماه نوامبر از سوی یک تولیدکننده بزرگ عربستانی، نشانهای از محدودیت قدرت قیمتگذاری فروشندگان در بازار وارداتی است.
بازار پلیمرهای آسیا همچنان با فاصله میان قیمتهای معاملاتی و توان خرید مصرفکنندگان روبهروست. تصمیمگیری صادراتی باید بر اساس قیمت نهایی قابل معامله، گرید محصول، حجم سفارش و شرایط پرداخت انجام شود.
کاهش قیمت نفت در معاملات صبح پنجشنبه
قیمت نفت در معاملات صبح پنجشنبه ۷ آبان با تعدیل بخشی از رشد روز قبل کاهش یافت.
نفت برنت با افت حدود ۱٫۱ درصدی به ۱۱۴٫۱۰ دلار و نفت خام آمریکا با کاهش حدود ۱٫۳ درصدی به ۱۰۱٫۴۵ دلار در هر بشکه رسید.
احتمال ازسرگیری مذاکرات ایران و آمریکا از عوامل فشار بر قیمتها بود، اما نگرانی درباره حملات به زیرساختهای انرژی منطقه، مانع از افت بیشتر شد.
این ارقام مربوط به معاملات میانروزی هستند و قیمت تسویه نهایی روز پنجشنبه محسوب نمیشوند.
نوسان نفت خام میتواند بر انتظارات بازار خوراکهای نفتپایه اثر بگذارد، اما برای ارزیابی دقیق هزینه تولید پتروشیمی باید قیمت روز نفتا، گاز مایع و سایر خوراکهای مرتبط بهطور جداگانه بررسی شود.
۴. فناوری و سرمایهگذاری
سهم منابع فسیلی در کربن خوراک صنایع شیمیایی جهان به ۸۶ درصد رسید
ابتکار کربن تجدیدپذیر و مؤسسه نووا در گزارش جدید خود درباره جریان کربن در صنعت شیمیایی جهان، برآوردی از ترکیب منابع کربنی این صنعت بر اساس دادههای سال ۲۰۲۳ ارائه کردند.
بر اساس این گزارش، تقاضای جهانی کربن خوراک در صنایع شیمیایی و مواد مشتقشده حدود ۶۶۰ میلیون تن در سال بوده است.
ترکیب منابع کربن خوراک به این شرح اعلام شده است:
نفت خام: ۶۱ درصد
گاز طبیعی: ۲۱ درصد
زغالسنگ: ۴ درصد
زیستتوده: ۱۰ درصد
بازیافت: ۴ درصد
در مجموع، حدود ۸۶ درصد کربن خوراک صنایع شیمیایی همچنان منشأ فسیلی دارد.
این دادهها بر ضرورت توسعه بازیافت شیمیایی، استفاده از خوراک زیستی و جایگزینی تدریجی منابع فسیلی تأکید دارند. بااینحال، مقایسه مستقیم این آمار با نسخههای قبلی گزارش، به دلیل تغییر روش محاسبه، نیازمند احتیاط است.
۵. ادغام و تملک
باسف خرید احتمالی ایوونیک را به ایجاد ارزش اقتصادی مشروط کرد
مدیرعامل شرکت باسف آلمان اعلام کرد این شرکت تنها در صورتی خرید احتمالی ایوونیک را دنبال خواهد کرد که معامله برای سهامداران ارزش اقتصادی ایجاد کند.
بر اساس گزارش پیشین رویترز، باسف پیشنهاد خود را به ۲۴ یورو برای هر سهم ایوونیک افزایش داده بود؛ پیشنهادی که ارزش سهام این شرکت را حدود ۱۱٫۱۸ میلیارد یورو برآورد میکرد.
بااینحال، این معامله همچنان در مرحله بررسی قرار دارد و قرارداد نهایی یا تأیید رسمی دو طرف اعلام نشده است.
۶. تعمیرات و توقف واحدها
آسیب به منطقه صنعتی محل استقرار مجتمع آزوت روسیه؛ وضعیت تولید نامشخص است
در پی حمله پهپادی شب ۲۷ به ۲۸ اکتبر به منطقه صنعتی نووموسکوفسک در استان تولا روسیه، مقامهای محلی از آسیب به زیرساختهای صنعتی خبر دادند.
برخی منابع تصویری اوکراینی از وقوع آتشسوزی در مجتمع شیمیایی آزوت، متعلق به شرکت یوروکم، و احتمال آسیب به محدوده واحد آمونیاک خبر دادهاند.
بااینحال، مقامهای روسیه در اظهارات اولیه نام مجتمع آسیبدیده را مشخص نکردهاند و تاکنون اطلاعات مستقلی درباره توقف واحدهای آمونیاک یا متانول منتشر نشده است.
این حادثه فعلاً باید بهعنوان ریسک بالقوه عرضه محصولات شیمیایی ثبت شود، نه کاهش قطعی ظرفیت تولید. ارزیابی اثر آن بر بازار به اطلاعات دقیق درباره تجهیزات آسیبدیده، مدت توقف احتمالی و وضعیت تولید مجتمع نیاز دارد.
۷. حوادث و ایمنی صنعتی
حادثه منطقه صنعتی نووموسکوفسک روسیه مهمترین رویداد ایمنی و عملیاتی این دوره است.
تا پایان بازه رصد، اطلاعات تأییدشدهای درباره میزان خسارت به تجهیزات فرایندی، انتشار احتمالی آمونیاک، آلودگی محیطزیستی یا تلفات مرتبط با مجتمع آزوت در دسترس نبود.
گزارشهایی درباره اعزام تیمهای آزمایشگاهی و انجام بررسیهای محیطی منتشر شده است؛ بااینحال، انجام پایش محیطی بهتنهایی اثباتکننده نشت مواد شیمیایی نیست.
در سایر مجتمعهای اصلی پتروشیمی، حادثه تازهای با شواهد کافی درباره وقوع و پیامدهای عملیاتی شناسایی نشد.
۸. مقررات و تجارت بینالملل
هند برای واردات پیویسی چین عوارض جبرانی پیشنهاد کرد
نهاد رسیدگی به اختلافات تجاری هند پیشنهاد کرده است برای واردات رزین پیویسی سوسپانسیونی از چین، عوارض جبرانی بین ۸۳٫۷۲ تا ۱۴۳٫۸۲ دلار بهازای هر تن اعمال شود.
این پیشنهاد بر اساس یافتههای اولیه درباره یارانههای تولیدکنندگان چینی و آسیب واردشده به تولیدکنندگان داخلی هند مطرح شده است.
بر اساس گزارشهای تخصصی، سهم چین از واردات پیویسی هند در هشت ماه نخست سال ۲۰۲۶ به حدود ۵۲ درصد رسیده است.
اجرای احتمالی این عوارض میتواند هزینه واردات پیویسی چین به هند را افزایش دهد و فرصت رقابتی برای سایر تأمینکنندگان ایجاد کند. بااینحال، تا زمان صدور تصمیم اجرایی دولت هند، این عوارض قطعی و لازمالاجرا نیستند.
اتحادیه اروپا افزایش تولید پالایشگاهها را بررسی میکند
کمیسیون اروپا گفتوگو با پالایشگاههای منطقه را برای بررسی امکان افزایش تولید فرآوردههای نفتی آغاز کرده است.
یکی از گزینههای مطرحشده، بررسی تسهیل احتمالی برخی مشخصات فنی فرآوردهها با هدف افزایش انعطافپذیری عرضه است.
نشست وزیران انرژی اتحادیه اروپا نیز برای پنجشنبه ۲۹ اکتبر برنامهریزی شده بود.
هرگونه تغییر در مشخصات فنی فرآوردههای نفتی باید از نظر کیفیت، استانداردهای محیطزیستی و الزامات فنی بررسی شود. در زمان تنظیم این گزارش، تصمیم قطعی درباره اعمال معافیتهای فنی اعلام نشده بود.
۹. تحولات منطقهای و لجستیک
ریسک حملونقل خلیج فارس همچنان بر بازار انرژی سایه انداخته است
تحلیلهای منتشرشده در ۲۹ اکتبر نشان میدهد با وجود بازیابی بخش قابل توجهی از صادرات نفت خلیج فارس، قیمتها همچنان تحت تأثیر مخاطرات امنیتی، کاهش موجودیها و هزینههای حملونقل در سطوح بالا قرار دارند.
این شرایط نشان میدهد افزایش حجم صادرات نفت خام لزوماً به معنای بازگشت کامل ظرفیت حملونقل محصولات پتروشیمی نیست.
برای صادرکنندگان متانول، پلیمرها، گاز مایع و سایر مواد شیمیایی، هزینه بیمه، مسیر حمل، زمان تحویل و امکان دسترسی به کشتی همچنان از عوامل تعیینکننده رقابتپذیری هستند.
در این دوره، نرخ تازه و قابل مقایسهای برای بیمه مخاطرات جنگی یا کرایه حمل محمولههای مشخص پتروشیمی با مسیر و شرایط قراردادی روشن تأیید نشد.
ارزیابی سود صادراتی باید بر اساس هزینه واقعی تحویل محصول در مقصد انجام شود؛ قیمت رقابتی در مبدأ، الزاماً به معنای مزیت رقابتی در بازار مقصد نیست.
پنج پیام اصلی برای فعالان صنعت پتروشیمی
۱. تنوعبخشی به خوراک به اولویت راهبردی تبدیل شده است. برنامه هند برای خرید سالانه یک میلیون تن پروپان از تأمینکنندگان بینالمللی، از جمله آمریکا، نمونهای از تلاش برای کاهش ریسک وابستگی به یک منطقه جغرافیایی است. تحقق این برنامه همچنان به مناقصه، قرارداد و تحویل واقعی وابسته است.
۲. رشد درآمد شرکتها به معنای بهبود همه بخشهای عملیاتی نیست. باسف با افزایش فروش و بهبود پیشبینی سود همراه شده، اما کاهش ارزش داراییهای بخش مونومرها نشان میدهد ارزیابی عملکرد شرکتها باید علاوه بر درآمد، سود عملیاتی، جریان نقدی و وضعیت داراییها را نیز دربر بگیرد.
۳. بازار پلیمرهای چین همچنان با ضعف نسبی تقاضای نقدی مواجه است. افزایش قیمت معاملات آتی بدون رشد متناسب خرید واقعی، نمیتواند مبنای مطمئنی برای پیشبینی روند صادرات باشد. قیمت نهایی قابل معامله و شرایط تحویل اهمیت بیشتری دارند.
۴. وضعیت مجتمع آزوت روسیه نیازمند پیگیری است. گزارش آسیب به منطقه صنعتی نووموسکوفسک هنوز به تأیید توقف تولید یا کاهش ظرفیت مجتمع منجر نشده است. هرگونه ارزیابی اثر این حادثه بر عرضه آمونیاک و متانول باید به اطلاعات معتبر عملیاتی متکی باشد.
۵. هزینه خوراک و قابلیت تحویل همچنان دو عامل اصلی رقابتپذیری هستند. افزایش قیمت گاز اروپا، نوسان نفت خام و مخاطرات حملونقل خلیج فارس نشان میدهند که تحلیل حاشیه سود پتروشیمی باید بر مبنای هزینه واقعی خوراک، تولید و تحویل انجام شود؛ نه صرفاً تغییرات قیمت فروش محصول.