
گزارش رصد روزانه صنعت پتروشیمی جهان در ۲۴ ساعت منتهی به ۹ آبان ۱۴۰۵
به گزارش خبرگزاری ایپنا، گزارش رصد روزانه صنعت پتروشیمی جهان در ۲۴ ساعت منتهی به ۹ آبان ۱۴۰۵ منتشر شد.
مهمترین تحولات این دوره شامل رشد ۶۷٫۹ درصدی سود عملیاتی بخش نفت تا مواد شیمیایی شرکت ریلاینس هند، کاهش سود بخش محصولات شیمیایی اکسونموبیل، توافق برای فروش سایت پالایشگاهی سابق لیوندلباسل به والرو به ارزش ۳۲۰٫۵ میلیون دلار و راهاندازی مجدد واحد پارافین ساسول در ایتالیاست.
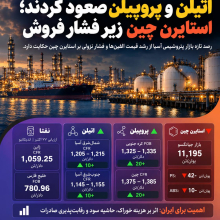
در بازار چین، قراردادهای آتی پلیپروپیلن و پلیاتیلن خطی افزایش یافتند و قیمت تسویه آنها بهترتیب به ۱۰ هزار و ۴۳۳ یوان و ۹ هزار و ۵۵۸ یوان در هر تن رسید. همچنین حراج محصولات پلیمری شرکت شنهوا با استقبال بالای خریداران همراه شد.
در بازار انرژی، نفت برنت معاملات جمعه را با قیمت ۱۱۷٫۶۴ دلار به پایان رساند. همزمان، گزارشهای مربوط به حوادث دریایی در تنگه هرمز، افزایش هزینه حمل محمولههای شیمیایی در آسیا و کاهش تقاضای وارداتی الانجی چین، از دیگر تحولات اثرگذار بر بازار بودند.
۱. شرکتها و عملکرد مالی
جهش ۶۷٫۹ درصدی سود عملیاتی بخش نفت تا مواد شیمیایی ریلاینس هند
شرکت ریلاینس هند در گزارش مالی سهماهه منتهی به ۳۰ سپتامبر ۲۰۲۶ اعلام کرد سود عملیاتی بخش نفت تا مواد شیمیایی این شرکت به ۲۵ هزار و ۲۰۳ کرور روپیه رسیده است؛ درحالیکه این رقم در دوره مشابه سال گذشته ۱۵ هزار و ۸ کرور روپیه بود.
به این ترتیب، سود عملیاتی این بخش ۶۷٫۹ درصد افزایش یافته است. سود عملیاتی کل گروه نیز به ۶۲ هزار و ۴۰۹ کرور روپیه و سود پس از مالیات، با احتساب سهم شرکتهای وابسته و مشارکتی، به ۲۹ هزار و ۵۵۰ کرور روپیه رسید.
ریلاینس افزایش تنوع منابع تأمین نفت خام، خرید بیشتر اتان از آمریکا، افزایش بهرهبرداری از تأسیسات و بهبود قیمت فروش محصولات پاییندستی را از عوامل رشد عملکرد مالی خود اعلام کرده است.
کاهش سود بخش محصولات شیمیایی اکسونموبیل با وجود افزایش فروش
شرکت اکسونموبیل در گزارش مالی سهماهه سوم ۲۰۲۶، سود تعدیلشده کل گروه را ۱۷٫۵ میلیارد دلار اعلام کرد.
با این حال، سود بخش محصولات شیمیایی شرکت از یک میلیارد و ۲۱۴ میلیون دلار در سهماهه دوم به ۷۲۵ میلیون دلار در سهماهه سوم کاهش یافت.
در همین دوره، حجم فروش محصولات شیمیایی از ۴ میلیون و ۴۷۱ هزار تن به ۴ میلیون و ۸۸۸ هزار تن افزایش پیدا کرد؛ اما کاهش حاشیه سود مانع از بهبود نتیجه مالی این بخش شد.
در مقابل، سود بخش محصولات انرژی از ۴ میلیارد و ۹۹ میلیون دلار به ۹ میلیارد و ۵۳ میلیون دلار افزایش یافت.
۲. خوراک و انرژی
احتمال بازگشت ژاپن به جایگاه بزرگترین واردکننده الانجی جهان
بر اساس پیشبینی مؤسسات آیسیآیاس و کپلر، واردات گاز طبیعی مایع ژاپن در سال ۲۰۲۶ به حدود ۶۲ تا ۶۳ میلیون تن و واردات چین به ۶۱ تا ۶۲ میلیون تن خواهد رسید.
افزایش قیمت گاز وارداتی، رشد تولید داخلی گاز چین، واردات گاز از طریق خطوط لوله و استفاده از منابع جایگزین انرژی از عوامل کاهش تقاضای الانجی چین عنوان شدهاند.
این تغییر میتواند بر بازار جهانی گاز و هزینه تأمین انرژی صنایع گازمحور آسیا اثرگذار باشد؛ با این حال، کاهش واردات الانجی چین لزوماً به معنای کاهش تولید متانول یا آمونیاک نیست.
نفت برنت در ۱۱۷٫۶۴ دلار تسویه شد
قیمت قراردادهای آتی نفت در معاملات روز جمعه افزایش یافت.
نفت برنت با رشد ۲٫۴ درصدی به ۱۱۷٫۶۴ دلار و نفت وست تگزاس اینترمدیت با افزایش ۲٫۰۸ درصدی به ۱۰۴٫۱۲ دلار در هر بشکه رسید.
همچنین قیمت قرارداد آتی گاز طبیعی اروپا در بازار تیتیاف حدود ۱۰۳٫۵۰۵ یورو به ازای هر مگاواتساعت گزارش شد که نسبت به روز قبل حدود پنج درصد افزایش داشت. این رقم بر اساس دادههای بازار ثانویه است و بهعنوان قیمت تسویه رسمی مستقل تأیید نشده است.
افزایش قیمت نفت و گاز میتواند هزینه تأمین خوراک و انرژی تولیدکنندگان پتروشیمی را افزایش دهد؛ هرچند میزان تأثیر آن به ساختار قراردادهای خوراک و امکان انتقال هزینه به مشتریان بستگی دارد.
۳. قیمت و بازار محصولات پتروشیمی
افزایش قیمت قراردادهای آتی پلیمرها در چین
در معاملات روز ۳۰ اکتبر بورسهای کالایی چین، قیمت تسویه قراردادهای آتی محصولات پتروشیمی به شرح زیر اعلام شد:
محصول قیمت تسویه (یوان در تن) سررسید
پلیپروپیلن ۱۰٬۴۳۳ ژانویه ۲۰۲۷
پلیاتیلن خطی ۹٬۵۵۸ ژانویه ۲۰۲۷
پیویسی ۵٬۲۹۰ ژانویه ۲۰۲۷
استایرن ۱۰٬۴۰۴ دسامبر ۲۰۲۶
پارازایلین ۹٬۸۷۴ دسامبر ۲۰۲۶
پیتیای ۶٬۶۸۶ ژانویه ۲۰۲۷
امایجی ۵٬۳۹۲ ژانویه ۲۰۲۷
پلیاتیلن ترفتالات بطری ۸٬۶۰۶ دسامبر ۲۰۲۶
قیمت قراردادهای آتی پلیپروپیلن و پلیاتیلن خطی نسبت به جلسه معاملاتی قبل افزایش یافت.
این ارقام مربوط به معاملات آتی بورس چین هستند و نباید بهعنوان قیمت نقدی داخلی یا قیمت صادراتی محاسبه شوند.
استقبال بالا از حراج محصولات پلیمری شنهوا در چین
بر اساس گزارش کاموپلاست، نرخ فروش گریدهای اصلی پلیپروپیلن و پلیاتیلن خطی در حراج روز جمعه شرکت شنهوا به حدود ۹۹٫۹ تا ۱۰۰ درصد رسید.
افزایش قیمت معاملات آتی و ارائه تخفیف در برخی پیشنهادهای فروش پلیاتیلن خطی از عوامل بهبود نتیجه این حراج عنوان شدهاند.
این اتفاق نشانه بهبود استقبال خریداران در معاملات حراج این شرکت است؛ با این حال، برای ارزیابی وضعیت کلی تقاضای چین باید حجم فروش نقدی، موجودی انبارها و میزان مصرف صنایع پاییندستی نیز بررسی شود.
۴. فناوری و سرمایهگذاری
افتتاح تأسیسات جدید تولید سامانههای رزینی رامپف در چین
شرکت آلمانی رامپف از افتتاح تأسیسات جدید تولید و توسعه سامانههای رزینی خود در شهر تیانجین چین خبر داد.
این مجموعه با سرمایهگذاری ۸ میلیون یورویی و در زمینی به مساحت ۲۳ هزار و ۵۰۰ مترمربع احداث شده و شامل بخش تولید، آزمایشگاه، انبار و مرکز مهندسی کاربردی است.
محصولات این مجموعه شامل سامانههای مبتنی بر پلییورتان، سیلیکون و اپوکسی است که در صنایع خودروسازی، الکترونیک، تجهیزات صنعتی و بستهبندی کاربرد دارند.
شرکت هنوز ظرفیت اسمی تولید سالانه این مجموعه را اعلام نکرده است.
۵. ادغام و تملک
توافق لیوندلباسل برای فروش سایت پالایشگاهی سابق به والرو
شرکت لیوندلباسل با فروش سایت پالایشگاهی سابق خود در هیوستون تگزاس به شرکت والرو انرژی، به ارزش ۳۲۰٫۵ میلیون دلار، موافقت کرد.
بر اساس توافق انجامشده، والرو علاوه بر پرداخت مبلغ معامله، مسئولیت برخی تعهدات زیستمحیطی، بازنشستگی و تعهدات مرتبط با کارکنان سایت را نیز برعهده خواهد گرفت.
انتظار میرود این معامله در سهماهه چهارم سال ۲۰۲۶ و پس از دریافت مجوزهای لازم نهایی شود.
این واگذاری بخشی از برنامه اصلاح سبد داراییهای لیوندلباسل است. از آنجا که فعالیت پالایشی این سایت پیشتر متوقف شده بود، معامله به معنای بازگشت ظرفیت پالایش به چرخه تولید نیست.
۶. تعمیرات و توقف واحدها
راهاندازی مجدد واحد پارافین ساسول در ایتالیا و لغو فورسماژور
شرکت ساسول از راهاندازی مجدد واحد تولید نرمالپارافین خود در مجتمع صنعتی آگوستا ایتالیا خبر داد.
این واحد با نام ایزوسیو پس از یک دوره توقف، فعالیت عملیاتی خود را از سر گرفته است. نرمالپارافین یکی از خوراکهای اصلی تولید آلکیلبنزن خطی و مواد اولیه مورد استفاده در صنایع شوینده محسوب میشود.
ساسول همچنین محدودیت فورسماژور اعمالشده از ماه آوریل بر محصولات آلکیلبنزن خطی، آلکیلبنزن سولفونات خطی و مشتقات مرتبط را لغو کرده است.
راهاندازی مجدد این واحد میتواند به بهبود تأمین مواد اولیه صنایع شوینده در اروپا کمک کند؛ هرچند ظرفیت دقیق تولید و میزان افزایش عرضه هنوز اعلام نشده است.
در سایر واحدهای اصلی تولید اتیلن، پروپیلن، متانول و آروماتیکها، توقف جدیدی با اطلاعات کافی درباره ظرفیت و مدت زمان توقف در این بازه شناسایی نشد.
۷. حوادث و ایمنی
گزارش برخورد پرتابه به نفتکش در تنگه هرمز و انتشار ادعاهایی درباره چند شناور
در ۳۰ اکتبر گزارشهایی درباره وقوع چند حادثه دریایی در تنگه هرمز و آبهای اطراف جزیره لاوان منتشر شد.
سازمان عملیات تجارت دریایی بریتانیا اعلام کرد یک نفتکش هنگام خروج از تنگه هرمز هدف پرتابهای ناشناس قرار گرفته است.
در گزارشی دیگر نیز از آتشسوزی یک شناور در جنوب جزیره لاوان خبر داده شد. اطلاعات اولیه حاکی از سلامت خدمه این شناور بود.
همزمان، نیروی دریایی سپاه پاسداران از وقوع حادثه برای چهار نفتکش پس از ورود به مسیرهای غیرمجاز خبر داد. با این حال، خبرگزاریهای رویترز و آسوشیتدپرس اعلام کردند نتوانستهاند این ادعاها یا ارتباط میان حوادث گزارششده را بهطور مستقل تأیید کنند.
وقوع این حوادث میتواند بر تصمیم مالکان کشتی، بیمهگران و شرکتهای حملونقل اثر بگذارد؛ اما تا زمان مشخصشدن هویت شناورها و نوع محمولههای آنها، نمیتوان از کاهش قطعی ظرفیت صادرات محصولات پتروشیمی سخن گفت.
۸. مقررات و تجارت بینالملل
پیشنهاد تعرفه ۶۵ درصدی برای واردات PET به بریتانیا
نهاد رسیدگی به راهکارهای تجاری بریتانیا پیشنهاد کرده است واردات پلیاتیلن ترفتالات و پلیاتیلن ترفتالات بازیافتی با عدد ویسکوزیته ۷۴ میلیلیتر بر گرم یا بیشتر، در صورت عبور از سهمیه فصلی، مشمول تعرفه حفاظتی ۶۵ درصدی شود.
این پیشنهاد که در ۲۳ اکتبر منتشر شده، با واکنشهای متفاوت خریداران بریتانیایی و تولیدکنندگان اروپایی همراه بوده است.
یکی از نگرانیهای اصلی فعالان بازار، زمان نامشخص تکمیل سهمیه واردات است؛ موضوعی که میتواند برای محمولههای دریایی با زمان حمل طولانی ریسک ایجاد کند.
مهلت ارائه نظرات درباره این پیشنهاد تا ۲۲ نوامبر ۲۰۲۶ تعیین شده و اجرای احتمالی آن از اول دسامبر مطرح است.
این تعرفه هنوز نهایی و اجرایی نشده و صادرکنندگان باید وضعیت حقوقی تصمیم را در زمان تنظیم قراردادهای فروش در نظر بگیرند.
افزایش سهمیه صادرات فرآوردههای نفتی چین و کاهش حاشیه سود بنزین آسیا
بر اساس گزارش رویترز، چین چهارمین سهمیه صادرات فرآوردههای نفتی خود در سال ۲۰۲۶ را صادر کرده و مجموع مجوزهای صادراتی سالانه این کشور حدود ۶ درصد بیشتر از سال گذشته شده است.
همزمان، حاشیه سود پالایش بنزین آسیا نسبت به نفت برنت به حدود ۱۱ دلار در هر بشکه کاهش یافته است؛ درحالیکه این رقم در اول اکتبر به ۵۰٫۵۳ دلار رسیده بود.
تغییر سهمیه صادرات فرآوردههای نفتی میتواند بر اقتصاد پالایشگاههای یکپارچه و نحوه تخصیص برشهای نفتی اثرگذار باشد؛ اما افزایش مجوز صادرات بنزین به معنای افزایش قطعی عرضه نفتا یا محصولات پتروشیمی نیست.
۹. تحولات منطقهای و لجستیک
افزایش هزینه حمل محمولههای شیمیایی در مسیرهای آسیایی
بر اساس ارزیابی مؤسسه آیسیآیاس، نرخهای پیشنهادی حمل محمولههای مواد شیمیایی و روغنهای گیاهی در بیشتر مسیرهای درونآسیایی طی نیمه دوم اکتبر افزایش یافته است.
محدودیت دسترسی به کشتی، ازدحام بنادر و افزایش هزینه سوخت دریایی از عوامل اصلی این روند عنوان شدهاند.
در برخی بنادر منطقه، زمان انتظار برای پهلوگیری شناورهای حامل مواد ترکیبی بنزین بیش از ۱۰ روز گزارش شده است.
همچنین برخی مالکان کشتی ترجیح دادهاند ظرفیت آزاد خود را برای قراردادهای احتمالی با نرخهای بالاتر حفظ کنند.
افزایش هزینه حمل و محدودیت دسترسی به شناور میتواند بر قیمت تمامشده محمولههای شیمیایی اثر بگذارد. در چنین شرایطی، قیمت فروش بدون درنظرگرفتن هزینه حمل، بیمه، زمان انتظار و شرایط تحویل، معیار کاملی برای ارزیابی سودآوری معاملات صادراتی نخواهد بود.
وضعیت بیمه جنگ و عبور کشتیها از تنگه هرمز
با وجود گزارش حوادث جدید دریایی، نرخ قابل مقایسه و تأییدشدهای برای بیمه خطر جنگ محمولههای پتروشیمی در ۳۰ اکتبر، با مشخصات نوع شناور، ارزش بیمهشده و مسیر حمل، در منابع عمومی معتبر منتشر نشده است.
همچنین آمار دقیقی از تعداد عبور کشتیهای حامل متانول، گاز مایع، پلیمر و مواد شیمیایی در بازه زمانی این گزارش به دست نیامد.
بنابراین، افزایش ریسک دریایی قابل توجه است؛ اما نمیتوان درصد مشخصی برای افزایش هزینه بیمه یا میزان کاهش ظرفیت صادرات پتروشیمی اعلام کرد.
جمعبندی و پنج پیام اصلی برای فعالان صنعت پتروشیمی
۱. تفاوت عملکرد زنجیرههای پالایش و پتروشیمی: رشد سود ریلاینس و کاهش سود بخش شیمیایی اکسونموبیل نشان میدهد عملکرد شرکتهای یکپارچه باید به تفکیک زنجیره ارزش بررسی شود.
۲. تداوم احتیاط در بازار پلیمر چین: افزایش قیمت قراردادهای آتی و استقبال از حراج شنهوا نشانههایی از بهبود بازار هستند؛ اما برای تأیید پایداری تقاضا باید وضعیت فروش نقدی، موجودی انبارها و مصرف صنایع پاییندستی نیز بررسی شود.
۳. بهبود عرضه در برخی زنجیرههای تخصصی: راهاندازی مجدد واحد پارافین ساسول و لغو فورسماژور میتواند به بهبود تأمین مواد اولیه صنایع شوینده اروپا کمک کند.
۴. تأثیر تصمیمات تجاری بر صادرات: پیشنهاد تعرفه حفاظتی PET در بریتانیا و تغییر سهمیه صادرات فرآوردههای نفتی چین از جمله عواملی هستند که میتوانند مسیر تجارت محصولات شیمیایی و پتروشیمی را تغییر دهند.
۵. اهمیت روزافزون هزینه و امنیت حملونقل: حوادث دریایی در تنگه هرمز و افزایش هزینه حمل مواد شیمیایی در آسیا نشان میدهد دسترسی به کشتی، بیمه و زمان تحویل از عوامل تعیینکننده در سودآوری معاملات صادراتی هستند.