
گزارش رصد روزانه صنعت پتروشیمی جهان منتهی به ۳۰ آبان ماه
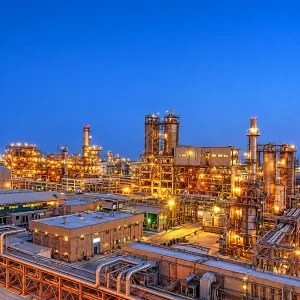
به گزارش خبرگزاری ایپنا، گزارش رصد روزانه صنعت پتروشیمی جهان منتهی به ۳۰ آبان ماه منتشر شد.
در بخش خوراک، محدودیت دسترسی پالایشگاههای مستقل چین به نفت ایران همچنان بر هزینه تأمین خوراک اثرگذار است. در حوزه لجستیک نیز ریسکهای امنیتی خلیج فارس ادامه دارد؛ هرچند جریان حمل نفت خام از تنگه هرمز به سطحی نزدیک به پیش از جنگ بازگشته است.
نکته مهم در رصد امروز، تفکیک زمان وقوع رویداد از زمان انتشار خبر است. واحد EVA چین در ۲۲ سپتامبر راهاندازی شده و خبر آن ۲۰ نوامبر منتشر شده است؛ بنابراین این ظرفیت بهعنوان راهاندازی جدید در بازه ۲۴ ساعته ثبت نمیشود.
۱. شرکتها و پروژهها
چین | انتشار خبر راهاندازی واحد ۱۰۰ هزار تنی EVA
شرکت گروه ایسیآی از راهاندازی نخستین خط تولید پلیاتیلن فشاربالای مبتنی بر فناوری اختصاصی اتوکلاو خود در مجتمع یکپارچه سیلبات، زیرمجموعه گروه شِنگهونگ، خبر داد.
ظرفیت اسمی این واحد سالانه ۱۰۰ هزار تن است و راهاندازی موفق اولیه آن در ۲۲ سپتامبر ۲۰۲۶ انجام شده است. قرارداد فناوری در ژوئن ۲۰۲۲ امضا و عملیات ساخت در نوامبر ۲۰۲۳ آغاز شده بود.
این واحد میتواند به تقویت عرضه داخلی EVA چین کمک کند؛ بااینحال، میزان اثرگذاری آن بر واردات به نرخ بهرهبرداری، نوع گریدهای تولیدی، موجودی و حجم فروش بستگی دارد. راهاندازی اولیه به معنای تولید مستمر در ظرفیت اسمی نیست.
وضعیت: راهاندازی اولیه اعلامشده؛ تولید پایدار در ظرفیت اسمی تأیید نشده است.
ایتالیا و آمریکا | توسعه همکاری فناوری الاستومرها
شرکتهای لوموس و ورسالیس توافق کردهاند ۹ فناوری اختصاصی تولید الاستومر ورسالیس به سبد فناوریهای قابل واگذاری لوموس اضافه شود.
این همکاری دامنه فناوریهای مورد استفاده در زنجیره بوتادین، استایرن و تولید لاستیکهای مصنوعی را گسترش میدهد و میتواند بر انتخاب فناوری پروژههای آینده اثرگذار باشد.
بااینحال، در اطلاعیه این همکاری ظرفیت تولید جدید، مشتری مشخص یا تصمیم نهایی سرمایهگذاری اعلام نشده است.
وضعیت: توافق همکاری فناوری؛ بدون اعلام پروژه تولیدی جدید.
۲. خوراک و انرژی
بازار جهانی | افزایش قیمت نفت در معاملات جمعه
قیمت نفت خام در پایان معاملات جمعه افزایش یافت.
*گنفت برنت: ۹۲ دلار و ۵۷ سنت به ازای هر بشکه، با رشد روزانه ۰٫۶۴ درصد
نفت وست تگزاس: ۸۳ دلار و ۹۸ سنت به ازای هر بشکه، با رشد روزانه ۰٫۹۳ درصد
نگرانیهای امنیتی خاورمیانه و پوشش موقعیتهای فروش از عوامل افزایش قیمتها بودند. بااینحال، انتظار مازاد عرضه جهانی و نگرانی درباره تقاضا همچنان مانع تغییر پایدار روند بازار است.
وزیران اوپکپلاس قرار است ۲۹ نوامبر درباره سیاست تولید سال ۲۰۲۷ گفتوگو کنند. این نشست هنوز برگزار نشده و تصمیم تازهای از آن قابل ثبت نیست.
افزایش قیمت نفت میتواند بر هزینه نفتا اثر بگذارد، اما بدون دادههای مستقل قیمت نفتا، گاز مایع و محصولات نهایی، تغییر حاشیه سود کراکرها قابل محاسبه نیست.
چین | فشار بر پالایشگاههای مستقل در تأمین نفت خام
محدودیت دسترسی به نفت تخفیفدار ایران، هزینه جایگزینی خوراک را برای پالایشگاههای مستقل چین افزایش داده است.
بر اساس گزارشهای منتشرشده، نرخ بهرهبرداری این پالایشگاهها در میانه نوامبر حدود ۵۴٫۷ درصد بوده و برخی از آنها در معاملات ماه نوامبر با زیان حدود ۳ تا ۴ دلار به ازای هر بشکه مواجه شدهاند.
این فشار میتواند بر تولید نفتا و عرضه خوراک صنایع پاییندستی اثر بگذارد؛ بااینحال، آمار مربوط به میانه ماه است و بهعنوان کاهش جدید ظرفیت در روز جمعه ثبت نمیشود.
وضعیت: ادامه فشار بر تأمین خوراک؛ بدون تأیید کاهش ظرفیت جدید در بازه امروز.
۳. قیمت و بازار محصولات پتروشیمی
در بازه امروز، مجموعه تازه و قابل راستیآزمایی از قیمتهای فیزیکی اتیلن، پروپیلن، بوتادین، بنزن، استایرن، متانول، پلیپروپیلن، پلیاتیلن، پیویسی، پیتیای و پیئیتی با مشخصات دقیق بازار نقدی، قرارداد، فوب یا سیافآر شناسایی نشد.
تغییر قیمت نفت خام را نمیتوان مستقیماً به قیمت پلیمرها تعمیم داد. همچنین انتشار خبر راهاندازی واحد EVA چین بهتنهایی برای تعیین جهت قیمت این محصول کافی نیست و باید حجم عرضه واقعی و وضعیت معاملات بازار بررسی شود.
در نبود نرخهای فیزیکی معتبر، تغییر روزانه یا درصد افزایش و کاهش برای محصولات پتروشیمی اعلام نمیشود.
۴. فناوری و سرمایهگذاری
آلمان و بلژیک | کاهش مصرف بخار با استفاده از هوش مصنوعی
شرکت اَونویک اعلام کرده استفاده از هوش مصنوعی در مدیریت مصرف انرژی تأسیسات شیمیایی خود به کاهش مصرف بخار منجر شده است.
بر اساس گزارش منتشرشده، میزان کاهش مصرف بخار حدود ۶ درصد بوده است.
بهینهسازی مصرف بخار میتواند هزینه یوتیلیتی و شدت مصرف انرژی واحدهای شیمیایی را کاهش دهد. بااینحال، برای ارزیابی اقتصادی این دستاورد باید محدوده واحدهای تحت پوشش، دوره اندازهگیری، شرایط تولید، هزینه پیادهسازی و میزان صرفهجویی خالص مشخص شود.
این رقم به معنای کاهش ۶ درصدی کل انرژی مصرفی شرکت یا تمام مجتمعهای آن نیست.
وضعیت: نتایج عملکردی اعلامشده؛ دامنه تعمیم نیازمند بررسی بیشتر.
۵. ادغام و تملک
در بازه ۲۴ ساعت اخیر، معامله جدید و مهمی در شرکتهای اصلی تولیدکننده محصولات پایه پتروشیمی با اعلام رسمی امضا یا تکمیل حقوقی شناسایی نشد.
پرونده پایان تلاش باسف برای خرید اَونویک، که در گزارش قبلی بررسی شده بود، بدون تحول تازه تکرار نمیشود.
۶. تعمیرات و توقف واحدها
در منابع بررسیشده، توقف واقعی تازه یا راهاندازی مجدد واحد عمده اتیلن، پروپیلن، آروماتیک یا پلیمر با اطلاعات کافی درباره ظرفیت، مدت توقف و میزان تولید ازدسترفته تأیید نشد.
واحد EVA چین نیز با وجود انتشار خبر در ۲۰ نوامبر، از سپتامبر راهاندازی شده است و نباید بهعنوان راهاندازی روز جمعه در دفتر تغییرات ظرفیت ثبت شود.
۷. حوادث و ایمنی صنعتی
آمریکا | مطالبه بیش از ۱۰ میلیون دلار جریمه و هزینه بازیابی پس از حادثه مخزن
اداره محیطزیست ایالت واشنگتن و اداره کار و صنایع این ایالت اعلام کردهاند در پی شکست مخزن در کارخانه نیپون داینوِیو در لانگویو، بیش از ۱۰ میلیون دلار جریمه و هزینه بازیابی مطالبه خواهند کرد.
حادثه اصلی در ۲۶ مه ۲۰۲۶ رخ داده و اعلام تازه مربوط به پیگیری نظارتی آن در ۲۰ نوامبر منتشر شده است.
این رویداد مربوط به صنایع فرآوری و خمیر کاغذ است، نه یک مجتمع تولید محصولات پایه پتروشیمی؛ بااینحال، از منظر مدیریت یکپارچگی مخازن، پیشگیری از حوادث صنعتی و مسئولیت قانونی بهرهبرداران اهمیت دارد.
مبلغ اعلامشده، مطالبه و اقدام نظارتی است و نباید بدون بررسی مرحله حقوقی پرونده، بهعنوان جریمه نهایی وصولشده ثبت شود.
۸. مقررات و تجارت بینالملل
در بازه امروز، تعرفه جدید و لازمالاجرایی برای محصولات پایه پتروشیمی با متن رسمی و تاریخ اجرای تأییدشده شناسایی نشد.
در حوزه حمل دریایی، گزارشهای منتشرشده از شرکت تیافجی مارین نشان میدهد تصمیمگیری درباره سرمایهگذاری در سوختهای جایگزین همچنان تحت تأثیر اختلاف هزینه سوختها و تأخیر یکساله در مقررات مورد بحث سازمان بینالمللی دریانوردی قرار دارد.
این وضعیت به معنای لغو دائمی اهداف کربنزدایی کشتیرانی نیست.
۹. تحولات منطقهای و لجستیک
خلیج فارس | تداوم ریسک امنیتی در کنار بازیابی نسبی جریان نفتکشها
گزارشهای منتشرشده در ۲۰ نوامبر نشان میدهد جریان حمل نفت خام از تنگه هرمز به سطحی نزدیک به پیش از جنگ بازگشته است؛ بااینحال، تهدیدهای امنیتی منطقه، از جمله تهدیدهای حوثیها علیه بنادر دریای سرخ عربستان، همچنان بر بازار اثر میگذارد.
بازیابی جریان نفت خام به معنای بازگشت کامل دسترسی به کشتیهای حمل گاز مایع، متانول، استایرن و سایر مواد شیمیایی نیست. وضعیت حمل هر محصول باید بهصورت مستقل بررسی شود.
در این رصد، نرخ عددی تازه و قابل تأیید برای بیمه جنگ، کرایه کشتیهای شیمیایی، تعداد عبور واقعی شناورها و ظرفیت آزاد بارگیری بنادر پتروشیمی به دست نیامد.
پنج پیام اصلی برای فعالان صنعت پتروشیمی
1\. ظرفیت EVA چین باید بر اساس تولید واقعی ارزیابی شود. انتشار خبر راهاندازی در نوامبر به معنای اضافهشدن ۱۰۰ هزار تن ظرفیت در همین روز نیست؛ راهاندازی اولیه در سپتامبر انجام شده است.
2\. افزایش قیمت نفت در معاملات جمعه، نشانه تغییر قطعی روند بازار خوراک نیست. مازاد عرضه پیشبینیشده و ریسک امنیتی خلیج فارس همچنان بر قیمتها اثر میگذارند.
3\. نتایج اَونویک درباره کاهش مصرف بخار ارزش بررسی فنی دارد. در پروژههای بهینهسازی انرژی، شاخص مصرف ویژه، هزینه اجرا و دوره بازگشت سرمایه باید از ادعاهای کلی صرفهجویی جدا شوند.
4\. توسعه مجوزدهی فناوری الاستومرها، فرصت مهندسی و سرمایهگذاری آینده است، نه افزایش ظرفیت فعلی. توافق لوموس و ورسالیس هنوز به پروژه تولیدی جدید با تصمیم نهایی سرمایهگذاری مشخص تبدیل نشده است.
5\. در قراردادهای صادراتی، قابلیت واقعی تحویل همچنان مهمتر از نرخ اسمی حمل است. وضعیت کشتی، مسیر، بیمه، بندر و مقصد باید برای هر محموله بهصورت مستقل احراز شود.