
گزارش رصد روزانه صنعت پتروشیمی جهان در ۲۴ ساعت منتهی به ۹ مهر ۱۴۰۵
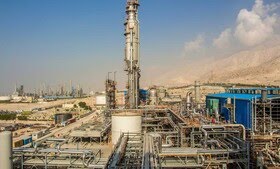
گزارش رصد روزانه صنعت پتروشیمی جهان در ۲۴ ساعت منتهی به ۹ مهر ۱۴۰۵ منتشر شد.
منابع رسمی شرکتها و افشاهای بورسی در اولویت قرار گرفتند و سپس منابع تخصصی و رسانههای جهانی بررسی شدند. مهمترین رویداد مستقیم عملیاتی، حادثه مرگبار در پالایشگاه–پتروشیمی MRPL هند و خروج Coker Hydrotreater از سرویس است که به لغو سه مناقصه صادراتی diesel، jet fuel و reformate منجر شده است. در بازار چین نیز PVC Futures جهش قابل توجهی داشته، در حالی که PP تقریباً ثابت و LLDPE اندکی نزولی بوده است. همزمان بازیابی صادرات نفت خلیج فارس و افزایش ذخایر آمریکا Brent را صبح امروز به زیر ۹۷ دلار رسانده است.
حوادث و HSE
طبق اطلاعیههای MRPL که به بورس ارائه شدهاند، حادثه حوالی ساعت ۱۲:۲۰ محلی پس از پارگی Cold Separator تحت فشار بالا در Coker Hydrotreater Unit رخ داد. Battery Limits واحد بلافاصله ایزوله شد و آتش در ساعت ۱۴:۴۷ بهطور کامل خاموش شد. در بازرسی پس از اطفا، پیکر یک نفر پیدا شد و یک نفر دیگر با سوختگی به بیمارستان منتقل شد.
گزارشهای پلیس و رسانههای محلی شمار مجروحان را بالاتر، تا ۹ نفر، اعلام کردهاند؛ از آنجا که این عدد با آخرین افشای شرکتی یکسان نیست، در ایندکس باید تفکیک شود:
Indian Express نیز یک فوتی و ۹ مجروح را گزارش کرده است. علت بنیادی پارگی تجهیز هنوز مشخص نشده و بررسی حادثه ادامه دارد.
نکته عملیاتی مهم این است که MRPL اعلام کرده سایر بخشهای پالایشگاه به فعالیت عادی ادامه دادهاند؛ بنابراین حادثه نباید بهعنوان Shutdown کل پالایشگاه ۳۰۰ هزار بشکهدرروز ثبت شود.
لجستیک و اثر بازار حادثه MRPL
۲. هند | MRPL سه مناقصه صادراتی Diesel، Jet Fuel و Reformate را پس از حادثه لغو کرد
تاریخ: ۳۰ سپتامبر ۲۰۲۶
کشور: هند
شرکت: MRPL
محصولات: Diesel / Jet Fuel / Reformate
وضعیت: لغو واقعی مناقصات صادراتی
پس از حادثه Coker Hydrotreater، MRPL سه مناقصه Spot صادراتی مربوط به diesel، jet fuel و reformate را لغو کرد. Reuters بر اساس سه اطلاعیه شرکت به خریداران این موضوع را تأیید کرده است.
برای رصد پتروشیمی، Reformate از دو فرآورده دیگر اهمیت مستقیمتری دارد؛ زیرا یکی از خوراکهای زنجیره آروماتیک است. با این حال هنوز حجم محمولههای لغوشده و مدت از سرویس خارجماندن CHT اعلام نشده است. بنابراین از این حادثه نمیتوان فعلاً نتیجه گرفت که عرضه آروماتیک آسیا بهطور معناداری کاهش خواهد یافت.
خوراک و انرژی
۳. نفت | Brent صبح امروز به ۹۶.۹۲ دلار رسید
Brent صبح پنجشنبه حدود ۱٪ کاهش یافت و به ۹۶.۹۲ دلار/بشکه رسید؛ WTI نیز در ۸۹.۱۸ دلار/بشکه معامله شد.
دو عامل فیزیکی در کاهش قیمت نقش داشتهاند: ادامه بازیابی صادرات نفت خلیج فارس و افزایش غیرمنتظره ذخایر نفت خام آمریکا. موجودی آمریکا طبق دادههای مورد استناد Reuters حدود ۹۲۲ هزار بشکه افزایش یافته، در حالی که بازار انتظار کاهش موجودی داشت.
Brent با وجود کاهش امروز، سپتامبر را با حدود ۱۴٪ افزایش ماهانه پشت سر گذاشته است؛ بنابراین افت از محدوده بالای ۱۰۵ دلار به زیر ۹۷ دلار را باید در متن نوسانات شدید ناشی از بحران خاورمیانه تحلیل کرد، نه بهعنوان اثبات پایان فشار خوراک.
تحولات منطقهای و لجستیک
۴. خلیج فارس | صادرات نفت تقریباً به سطح ۲۰۲۵ برگشته؛ اما این داده درباره محصولات پتروشیمی صدق نمیکند
Reuters به نقل از Goldman Sachs گزارش کرده جریان صادرات نفت خلیج فارس به حدود ۲۳.۳ میلیون بشکه در روز رسیده و تقریباً به سطوح سال ۲۰۲۵ بازگشته است. بازگشت صادرات از ینبع پس از Restart خط East–West نیز به افزایش جریان کمک کرده است.
این عدد با آمار گزارش دیروز تعارض ظاهری دارد، زیرا دامنه محاسبات متفاوت است؛ برخی مجموعه دادهها فقط crude exports تولیدکنندگان مشخص را اندازه میگیرند و برخی flows گستردهتر منطقهای را. بنابراین این ارقام نباید بدون تطبیق تعریف آماری مستقیماً با یکدیگر مقایسه شوند.
مهمتر اینکه هیچکدام اثبات نمیکنند Naphtha، LPG، Methanol، Aromatics، PE یا PP نیز به همان درصد بازیابی شدهاند.
قاعده ایندکس همچنان:
مقررات و تجارت بینالملل
۵. چین | پالایشگران صادرات سوخت اکتبر را متوقف کردند؛ PetroChina بیشتر محمولهها را لغو کرد
تاریخ: ۱ اکتبر ۲۰۲۶
کشور: چین
شرکتهای مرتبط: PetroChina و سایر پالایشگران
وضعیت: تعلیق عملیاتی صادرات طبق منابع؛ دستور رسمی عمومی هنوز منتشر نشده
چهار منبع مطلع به Reuters گفتهاند پالایشگران چین صادرات فرآوردههای سوختی به مقاصد خارج از هنگکنگ و ماکائو را تا اطلاع ثانوی متوقف کردهاند. PetroChina نیز بیشتر محمولههای gasoline و jet fuel برنامهریزیشده برای اکتبر را لغو کرده است. هدف گزارششده، حفظ عرضه داخلی در دوره تعطیلات Golden Week است.
این خبر مربوط به فرآوردههای پالایشی است و نباید بهعنوان ممنوعیت صادرات PE، PP یا سایر پتروشیمیها تعبیر شود. با این حال میتواند بر refinery run، regional product balances و economics تولید خوراکهای مشترک پالایشگاهی–پتروشیمیایی اثر غیرمستقیم داشته باشد.
۶. روسیه | ممنوعیت صادرات Diesel تا پایان اکتبر تمدید شد
روسیه محدودیت صادرات diesel را تا پایان اکتبر تمدید کرده است. استثناهایی برای برخی کشورهایی که توافقهای بیندولتی دارند، از جمله تعدادی از جمهوریهای شوروی سابق و مغولستان، باقی میماند.
این تصمیم مستقیماً مقررات پتروشیمی نیست، اما برای صنعت شیمی اروپا از دو مسیر اهمیت دارد: هزینه سوخت حملونقل و وضعیت refinery economics. در نتیجه نباید آن را بهعنوان محدودیت صادرات پلیمر یا خوراک پتروشیمی ثبت کرد.
قیمت و بازار محصولات
۷. چین | PVC Futures جهش کرد؛ PP تقریباً ثابت و LLDPE اندکی پایینتر
محصول قیمت بستهشدن تغییر روزانه نوع قیمت
PVC حدود ۴.۳٪ نسبت به close قبلی افزایش یافته و روشنترین حرکت در میان سه پلیمر بوده است. PP فقط ۲۲ یوان افزایش یافته و LLDPE تقریباً بدون تغییر بوده است.
این ارقام Futures هستند، نه Spot، Domestic producer list price یا CFR China. بنابراین جهش PVC Futures بهتنهایی برای اثبات افزایش مشابه بازار فیزیکی کافی نیست.
۸. چین | PTA و MEG Futures صعودی؛ PX اندکی نزولی
واگرایی PX با PTA و MEG دوباره نشان میدهد که حتی در یک زنجیره واحد، جهت قیمت intermediates الزاماً یکسان نیست. برایPET economics باید spreadهای PX–PTA–MEG و قیمت محصول نهایی همزمان دیده شده است.
فناوری و سرمایهگذاری
۹. آلمان | BASF گریدهای جدید PBT/PET با حداکثر ۳۰٪ PET بازیافتی مصرفشده عرضه کرد
تاریخ اعلام رسمی: ۳۰ سپتامبر ۲۰۲۶
وضعیت: عرضه تجاری محصول جدید؛ نه افزایش ظرفیت
BASF سبد Ultradur خود را با گریدهای جدید glass-fiber reinforced PBT/PET توسعه داده است که تا ۳۰٪ PET بازیافتی پس از مصرف دارند. PET بازیافتی از ضایعات بستهبندی مصرفشده تأمین میشود و محصول عمدتاً برای قطعات خودرویی مانند housing، bracket و connector طراحی شده است.
این خبر ظرفیت جدید PET یا PBT ایجاد نمیکند. اهمیت آن در انتقال بخشی از تقاضای engineering plastics به compounds حاوی recycled feedstock و آمادهشدن زنجیره خودرو برای الزامات recycled-content است.
شرکتها و پروژهها
در بازه دقیق امروز، FID، EPC award یا آغاز ساخت تازه یک مجتمع بزرگ PE، PP، PVC، Olefins یا Aromatics که تاریخ رویداد آن در همین ۲۴ ساعت باشد شناسایی نشد.
قراردادهای Petkim–Technip Energies، پروژه آمونیاک SABIC AN/KBR و سایر پروژههایی که رویداد آنها مربوط به روزهای قبل است دوباره وارد گزارش نشدهاند.
تعمیرات، Shutdown و Restart
بهجز خروج اضطراری Coker Hydrotreater شرکت MRPL در نتیجه حادثه، Shutdown یا Restart تازه دیگری در یک واحد بزرگ پتروشیمی که ظرفیت و زمان تغییر وضعیت آن از منبع معتبر قابل تأیید باشد در بازه اصلی امروز شناسایی نشد.
در مورد MRPL نیز هنوز زمان Restart واحد اعلام نشده است؛ بنابراین وضعیت آن در ایندکس باید:
ثبت شود، نه turnaround یا توقف برنامهریزیشده است.
ادغام و تملک
در ۲۴ ساعت گذشته تحول رسمی تازهای در پرونده BASF–Evonik Industries یا M&A بزرگ دیگری که به Signing یا Closing رسیده باشد شناسایی نشد.
خبر پیشنهاد ۱۰.۳ میلیارد یورویی گزارششده و رد آن که قبلاً در ایندکس ثبت شده است، امروز تکرار نمیشود.
۵ پیام اصلی برای فعالان صنعت پتروشیمی
1. حادثه MRPL مهمترین رویداد عملیاتی امروز است. Coker Hydrotreater پس از پارگی Cold Separator از مدار خارج شده، یک فوتی تأیید شده و سه مناقصه صادراتی diesel، jet fuel و reformate لغو شدهاند. اما سایر واحدهای پالایشگاه فعالاند؛ بنابراین ثبت «Shutdown پالایشگاه MRPL» نادرست است.
2. Reformate حلقهای است که حادثه MRPL را مستقیماً به پتروشیمی متصل میکند. لغو صادرات Reformate میتواند برای بازار آروماتیک منطقه اهمیت داشته باشد، اما بدون حجم محموله، مدت توقف CHT و موجودیها هنوز مبنایی برای نتیجهگیری درباره کمبود Benzene/Toluene/Xylene وجود ندارد.
3. ریسک crude supply بهوضوح کاهش یافته است. Brent از محدوده بیش از ۱۰۵ دلار چند روز قبل به ۹۶.۹۲ دلار رسیده و صادرات خلیج فارس بهشدت بازیابی شده است. اما این به معنی عادیشدن freight و availability محصولات پتروشیمی نیست.
4. PVC چین امروز قویترین سیگنال قیمتی قابل مشاهده را دارد. قرارداد 2701 با ۲۰۶ یوان افزایش در ۴,۹۹۹ یوان/تن بسته شده، در حالی که PP تقریباً ثابت و LLDPE اندکی نزولی بوده است. این حرکت فعلاً یک Futures signal است و باید با Spot PVC و import parity تطبیق داده شود.
5. محدودیت صادرات سوخت چین و روسیه نشان میدهد ریسک تجارت انرژی از هرمز فراتر رفته است. این دو تصمیم مستقیماً محدودیت پتروشیمی نیستند، اما میتوانند از مسیر refinery economics، freight و هزینه سوخت بر landed cost محصولات شیمیایی اثر بگذارند؛ بنابراین باید اثر آنها غیرمستقیم و جدا از محدودیت صادرات پلیمر ثبت شود.