
گزارش رصد روزانه صنعت پتروشیمی جهان در ۲۴ ساعت منتهی به ۲۴ شهریور ۱۴۰۵
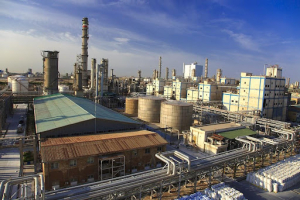
به گزارش خبرگزاری ایپنا ، گزارش رصد روزانه صنعت پتروشیمی جهان در ۲۴ ساعت منتهی به ۲۴ شهریور ۱۴۰۵ منتشر شد .
خوراک، انرژی و تحولات منطقهای
۱. نفت دوباره صعود کرد؛ East–West عربستان همچنان خارج از سرویس است
در معاملات صبح سهشنبه، Brent با ۱.۲۴ دلار افزایش به ۱۰۶.۹۳ دلار/بشکه و WTI با ۱.۲۹ دلار افزایش به ۱۰۲.۶۵ دلار/بشکه رسید. محرک اصلی، ادامه خروج خط لوله East–West عربستان از سرویس و تشدید نگرانی درباره عرضه منطقه است. این خط در دوره محدودیت هرمز حدود ۴ میلیون بشکه در روز را به سمت ینبع منتقل میکرد؛ بنابراین فعلاً نمیتوان اختلال آن را صرفاً یک توقف زیرساختی محلی تلقی کرد.
برای پتروشیمی، اثر مستقیم در replacement cost نفتا و سایر خوراکهای نفتپایه است. با این حال افزایش نفت بهتنهایی به معنی افزایش متناسب PE، PP یا سایر پلیمرها نیست؛ توان انتقال هزینه به پاییندست همچنان به عرضه و تقاضای هر محصول بستگی دارد.
۲. ترافیک هرمز باز هم کاهش یافت؛ فقط ۴ کشتی کالایی در روز دوشنبه
بر اساس داده Kpler که Reuters منتشر کرده، روز دوشنبه تنها ۴ کشتی حامل کالا از هرمز عبور کردند؛ روز قبل این عدد ۱۰ کشتی بود. این ارقام را باید با احتیاط خواند، زیرا کشتیهایی که AIS خود را خاموش میکنند ممکن است در داده عمومی دیده نشوند.
برای بازار پتروشیمی این شاخص بسیار مهم است: حتی اگر واحدهای تولیدی خلیج فارس فعال باشند، availability کشتی، بیمه جنگ، willingness مالکان و امکان واقعی بارگیری و خروج محصول میتواند bottleneck اصلی باشد.
۳. LNG آسیا؛ قیمت بالا موجب تخریب تقاضا در چین و هند شده است
Reuters گزارش میدهد اختلال صادرات قطر و امارات از مسیر هرمز، بازار LNG آسیا را بهشدت تحت فشار گذاشته و Spot LNG آسیا از حدود ۱۰ دلار به نزدیکی ۳۰ دلار/MMBtu رسیده است. مدیران GAIL هند و PetroChina انتظار دارند با پایان بحران و عادیشدن قیمتها، بخشی از تقاضای ازدسترفته چین و هند بازگردد.
اثر پتروشیمی دوگانه است: گاز و LNG گرانتر هزینه انرژی و خوراک برخی تولیدکنندگان آسیایی را بالا میبرد و همزمان میتواند مصرفکنندگان حساس به قیمت را به خوراک یا سوخت جایگزین سوق دهد.
شرکتها، پروژهها، فناوری و سرمایهگذاری
۴. هلند | پروژه بیومتانول Delfzijl یک مرحله به FID نزدیکتر شد
Perpetual Next رسماً Bilfinger را بهعنوان Owner’s Engineer برای توسعه بیشتر پروژههای DeltaTorr و DeltaNor در Delfzijl منصوب کرده است. هدف، توسعه یک مجتمع بزرگ تولید بیومتانول از پسماندهای زیستی است. Perpetual Next تصریح میکند پروژه هنوز در مسیر رسیدن به Final Investment Decision قرار دارد؛ بنابراین نباید آن را پروژه دارای FID معرفی کرد.
برآورد سرمایهگذاری توسعه کامل پروژه تا حدود ۱ میلیارد یورو اعلام شده است. بیومتانول تولیدی برای صنایع شیمیایی و سوخت دریایی هدفگذاری شده است. رسانه تخصصی Hydrocarbon Processing نیز این انتصاب را پوشش داده است.
۵. روتردام | EMV Capital کارخانه بازیافت شیمیایی Pryme One را خرید
EMV Capital اعلام کرد زیرمجموعه جدیدش Winalot، کارخانه صنعتی بازیافت شیمیایی پلاستیک در بندر روتردام را خریداری کرده است. این کارخانه پس از بیش از ۵۰ میلیون یورو سرمایهگذاری توسعهای، در ۲۰۲۴ وارد عملیات شده و pyrolysis oil فروخته بود، اما در مارس ۲۰۲۶ بهدلیل مشکلات فناوری راکتور متوقف شد.
برنامه جدید استفاده از راکتور fluidised-bed متعلق به DeepTech Recycling در بخشهای موجود کارخانه و بازگرداندن تأسیسات به عملیات تجاری است. نکته مهم این است که تملک قطعی است اما بازراهاندازی هنوز برنامه آینده محسوب میشود.
تعمیرات، توقف و بازگشت واحدها
۶. آسیا | چند تغییر عملیاتی مهم صبح امروز
رصد صبحگاهی Polymerupdate چند تغییر عملیاتی تازه را ثبت کرده است: PRefChem واحد No.1 RFCC را از سر گرفته؛ PT Lintas Citra Pratama واحد No.1 PTA را restart کرده؛ PetroChina Fushun واحد No.2 PP را به مدار آورده؛ PetroChina Dushanzi تولید واحد No.3 LLDPE را از سر گرفته؛ و واحد Acetic Acid شرکت Guangxi Huayi Energy با نرخ پایینتر در حال کار است.
این موارد را نباید بهتنهایی نشانه افزایش گسترده عرضه آسیا دانست. برای نتیجهگیری بازار، ظرفیت هر واحد، مدت توقف قبلی، operating rate واقعی، موجودی منطقه و وضعیت سایر تولیدکنندگان باید همزمان بررسی شود.
قیمت و بازار محصولات
۷. هند | Reliance قیمت PET و PVC داخلی را افزایش داد
Polymerupdate ثبت کرده Reliance قیمت داخلی PET و PVC را در بازار هند افزایش داده است. صفحه عمومی منبع مقدار تغییر را نمایش نمیدهد؛ بنابراین در این گزارش عددی برای میزان افزایش درج نمیشود. همچنین IVL Dhunseri قیمت PET داخلی هند را افزایش داده است.
این تغییر با محیط خوراک و انرژی گرانتر همجهت است، اما بدون مشاهده میزان افزایش و معاملات واقعی بازار نمیتوان نتیجه گرفت که کل هزینه بالادست به downstream منتقل شده است.
در بازه دقیق این رصد، حادثه بزرگ جدیدی در یک مجتمع پتروشیمی که اثر منطقهای یا جهانی آن از منبع معتبر قابل تأیید باشد پیدا نشد. تحولات امنیتی هرمز و عربستان در بخش «تحولات منطقهای و لجستیک» طبقهبندی شدهاند، نه بهعنوان HSE داخلی پتروشیمی.
همچنین تصمیم مقرراتی یا تجاری جدید با اثر فوری و قابلتوجه بر تجارت جهانی محصولات پتروشیمی در این بازه شناسایی نشد؛ اخبار قدیمیتر برای پرکردن این بخش تکرار نشدهاند.
۵ پیام اصلی برای فعالان صنعت پتروشیمی
1. مسئله اصلی خلیج فارس اکنون ترکیب «خوراک + قابلیت تحویل» است. East–West عربستان همچنان مختل است و تردد ثبتشده هرمز به ۴ کشتی کالایی در روز دوشنبه رسیده؛ بنابراین صرف مشاهده operating status مجتمعها برای ارزیابی عرضه کافی نیست.
2. Brent بالای ۱۰۶ دلار فشار replacement cost را حفظ کرده است. تولیدکنندگان نفتاپایه آسیا و اروپا بیش از تولیدکنندگان دارای خوراک گازی ارزان در معرض فشار margin قرار دارند.
3. بازار هند نشانه اولیه انتقال بخشی از فشار هزینه به پلیمرها را نشان میدهد. افزایش PET و PVC توسط Reliance مهم است، اما تا وقتی میزان افزایش و پذیرش خریداران روشن نباشد، نباید آن را به معنی تثبیت روند صعودی بازار دانست.
4. اروپا همچنان روی مولکولهای کمکربن و circular feedstock سرمایه میگذارد، اما ریسک execution بالاست. پروژه Delfzijl هنوز قبل از FID است و کارخانه بازیافت روتردام نیز پس از شکست فناوری قبلی نیازمند retrofit و بازراهاندازی است.
5. Restartهای متعدد آسیایی باید در کنار ظرفیت و operating rate دیده شوند. بازگشت چند PP/PTA/LLDPE/RFCC میتواند بخشی از محدودیت عرضه را کاهش دهد، اما از داده فعلی نمیتوان هنوز افزایش معنادار عرضه منطقهای را نتیجه گرفت.