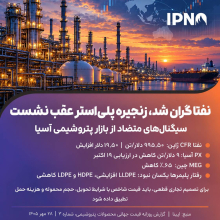

گزارش رصد روزانه صنعت پتروشیمی جهان منتهی به اول آبان ۱۴۰۵
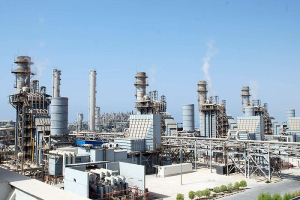
به گزارش خبرگزاری ایپنا، گزارش رصد روزانه صنعت پتروشیمی جهان منتهی به اول آبان ۱۴۰۵ منتشر شد.
در ژاپن، سه شرکت صنعتی اجرای آزمایشی طرح تولید متانول و پروپیلن از گازهای جانبی فولادسازی را آغاز کردند. در اروپا نیز قرارداد نوسازی دو واحد آمونیاک با ظرفیت مجموع ۲۴۵۰ تن در روز به شرکت کیبیآر واگذار شد.
در بازار گاز طبیعی مایع، قطرانرژی برای خرید سالانه دستکم سه میلیون تن گاز طبیعی مایع با یک شرکت آمریکایی وارد مذاکره شده و قرارداد جداگانهای برای تأمین سالانه چهار میلیون تن از سوی شرکت چنییر اعلام شده است.
در بازار انرژی، قیمت نفت برنت به ۱۱۳٫۷۵ دلار در هر بشکه رسید. همچنین، معاملات آتی محصولات پتروشیمی چین عمدتاً افزایشی بود؛ هرچند تقاضای نقدی همچنان ضعیف ارزیابی میشود.
در بخش فناوری، چین اجرای آزمایشی طرح تبدیل پلاستیکهای ضایعاتی به پروپیلن را آغاز کرد. همزمان، افزایش هزینه حملونقل و بیمه در خلیج فارس همچنان یکی از موانع مهم تجارت محصولات انرژی و پتروشیمی است.
۱. شرکتها و پروژههای پتروشیمی
ژاپن؛ تولید آزمایشی پروپیلن از گازهای جانبی فولادسازی
سه شرکت ژاپنی، جیافای استیل، میتسوبیشی گاز کمیکال و میتسوبیشی کمیکال، اجرای آزمایشی زنجیره تولید مواد شیمیایی از گازهای جانبی فولادسازی را آغاز کردند. در این طرح، گازهای جانبی ابتدا به متانول و سپس به پروپیلن تبدیل میشوند. بررسی اقتصادی و امکان تجاریسازی این فناوری در مراحل بعدی انجام خواهد شد.
اروپا؛ نوسازی دو واحد تولید آمونیاک
شرکت کیبیآر قرارداد نوسازی دو واحد آمونیاک در آلمان و اتریش را با ظرفیت مجموع ۲۴۵۰ تن در روز دریافت کرد. هدف این پروژهها کاهش مصرف گاز طبیعی، بهبود بهرهوری انرژی و افزایش عملکرد واحدهای موجود است. میزان صرفهجویی انرژی و هزینه اجرای پروژهها هنوز اعلام نشده است.
۲. خوراک و انرژی
قطر و آمریکا؛ مذاکرات جدید برای تأمین گاز طبیعی مایع
قطرانرژی برای خرید سالانه دستکم سه میلیون تن گاز طبیعی مایع با شرکت ونتور گلوبال آمریکا مذاکره میکند. این مذاکرات در شرایطی انجام میشود که محدودیتهای تردد در تنگه هرمز، تأمین و صادرات گاز طبیعی مایع قطر را با چالش مواجه کرده است. جزئیات نهایی قرارداد هنوز مشخص نیست.
قرارداد بلندمدت تأمین گاز طبیعی مایع برای قطر
شرکت چنییر آمریکا قرارداد تأمین سالانه چهار میلیون تن گاز طبیعی مایع برای قطرانرژی را اعلام کرد. این قرارداد از سال ۲۰۳۱ آغاز میشود و نیمی از محمولهها از تأسیسات سابینپس و نیم دیگر از تأسیسات کورپوس کریستی تأمین خواهد شد.
افزایش واردات گاز طبیعی مایع در آسیا
برآوردها نشان میدهد واردات گاز طبیعی مایع آسیا در اکتبر به ۲۳٫۳۱ میلیون تن میرسد که بالاترین میزان در سه ماه اخیر است. واردات چین و ژاپن نیز بهترتیب ۵٫۴۷ و ۴٫۴۷ میلیون تن برآورد شده است. افزایش واردات در شرایط قیمتهای بالا، اهمیت تأمین ذخایر پیش از زمستان را نشان میدهد.
۳. قیمت و بازار محصولات
افزایش قیمت نفت
قیمت نفت برنت در معاملات صبح جمعه به ۱۱۳٫۷۵ دلار و نفت خام آمریکا به ۱۰۰٫۱۳ دلار در هر بشکه رسید. نگرانیهای امنیتی منطقه و مخاطرات حملونقل دریایی از عوامل افزایش قیمتها بودند. بااینحال، تأثیر این افزایش بر سودآوری پتروشیمیها به قیمت خوراک و محصولات نهایی بستگی دارد.
رشد معاملات آتی محصولات پتروشیمی چین
معاملات آتی محصولات پتروشیمی چین در ۲۲ اکتبر عمدتاً افزایشی بود. قیمت پلیپروپیلن به ۹۳۷۶ یوان، پلیاتیلن خطی به ۸۷۲۵ یوان، استایرن به ۱۰۶۷۲ یوان و پارازایلین به ۹۳۸۴ یوان در هر تن رسید.
با وجود رشد قیمتها، تقاضای نقدی همچنان محتاطانه است و افزایش معاملات آتی بهتنهایی نشانه بهبود تقاضای واقعی محسوب نمیشود.
بازار پلیمرها در چین و جنوبشرق آسیا
یک تولیدکننده بزرگ اندونزیایی قیمتهای پیشنهادی پلیاتیلن را افزایش داد، اما قیمت پلیپروپیلن را ثابت نگه داشت. در چین نیز افزایش معاملات آتی به رشد فروش در برخی حراجها منجر شد، اما ضعف تقاضای صنایع مصرفکننده، بهویژه در بازار PET بطری، همچنان ادامه دارد.
قیمت نقدی گاز طبیعی مایع تحویلی به شمال آسیا نیز در ارزیابی هفتگی منتهی به ۱۶ اکتبر، ۲۹٫۳۰ دلار بهازای هر میلیون واحد حرارتی بریتانیا اعلام شد.
۴. فناوری و سرمایهگذاری
چین؛ آغاز طرح آزمایشی بازیافت پلاستیک به پروپیلن
شرکت کامِی اجرای آزمایشی فناوری تبدیل پلاستیکهای ضایعاتی به پروپیلن را آغاز کرد. این فناوری برای استفاده از پلاستیکهای مخلوط و آلوده طراحی شده است و میتواند در صورت اثبات توجیه اقتصادی، به کاهش وابستگی به خوراکهای فسیلی کمک کند. ظرفیت واقعی، هزینه تولید و بازده فرایند هنوز مشخص نیست.
۵. ادغام و تملک
آمریکا؛ ادامه رسیدگی قضایی به واگذاری سیتگو
پرونده فروش شرکت نفتی سیتگو در دادگاه تجدیدنظر فدرال آمریکا همچنان در حال بررسی است. پیشنهاد خرید ۵٫۹ میلیارد دلاری این شرکت پیشتر تأیید شده، اما اجرای معامله به تعیین تکلیف اختلافات قضایی و دریافت مجوزهای لازم وابسته است.
۶. تعمیرات و توقف واحدها
چین؛ برنامه گسترده تعمیرات واحدهای پلیاتیلن
بازار پلیاتیلن چین در سهماهه چهارم با برنامه گسترده تعمیرات واحدها روبهروست. تأخیر در راهاندازی چهار مجتمع جدید نیز میتواند در کوتاهمدت بر عرضه اثر بگذارد. بااینحال، ارزیابی دقیق اثر این تحولات به اطلاعات ظرفیت واحدها، مدت توقف و موجودی انبارها نیاز دارد.
لیبی؛ کاهش تولید نفت در پی اختلال خط انتقال
بستهشدن یک شیر در خط انتقال نفت خام میدانهای حماده و طهاره به بندر زاویه، موجب کاهش تولید این دو میدان شد. میزان کاهش تولید و زمان بازگشت عملیات به شرایط عادی هنوز مشخص نشده است.
۷. حوادث و ایمنی
عربستان؛ تخلیه احتیاطی ساختمان مرکزی آرامکو
شرکت آرامکو در پی افزایش نگرانیهای امنیتی منطقه، دستور تخلیه احتیاطی ساختمان مرکزی خود در ظهران را صادر کرد. در گزارش منتشرشده، توقف تولید در پالایشگاهها یا مجتمعهای پتروشیمی این شرکت تأیید نشده است.
۸. مقررات و تجارت بینالملل
اتحادیه اروپا؛ پیشنهاد تعویق بخشی از مقررات انتشار متان
پارلمان اروپا با تعویق سهساله بخشی از الزامات پایش و گزارشدهی انتشار متان موافقت کرد. بر اساس پیشنهاد مطرحشده، واردکنندگان نفت، گاز طبیعی و زغالسنگ تا پایان مه ۲۰۳۱ برای اثبات انطباق قراردادهای مشمول فرصت خواهند داشت. این تصمیم هنوز به تصویب نهایی نهادهای مربوط نیاز دارد و مقررات فعلی تا آن زمان معتبر است.
۹. حملونقل و لجستیک
کره جنوبی و سنگاپور؛ معرفی کشتی حمل آمونیاک با سوخت دوگانه
کشتی «ترا کلاو» با ظرفیت حمل ۹۳ هزار مترمکعب آمونیاک معرفی شد. این شناور به موتور دوگانهسوز مجهز است و امکان استفاده از آمونیاک بهعنوان سوخت را دارد. آزمایش سوخترسانی با آمونیاک سبز در برنامههای آینده قرار دارد.
خلیج فارس؛ افزایش صادرات نفت در کنار هزینه بالای حمل
صادرات نفت خام خاورمیانه در اکتبر بهطور متوسط ۱۷٫۳ میلیون بشکه در روز برآورد شده که نسبت به ۱۶٫۴ میلیون بشکه در روز در سپتامبر افزایش نشان میدهد. جریان نفت خام از تنگه هرمز نیز به حدود ۱۱٫۷ میلیون بشکه در روز رسیده است؛ بااینحال، این میزان هنوز حدود ۸۲ درصد سطح پیش از جنگ است.
هزینه حمل نفتکشهای بزرگ در مسیر خاورمیانه به چین و هزینه بیمه محمولهها همچنان بالاست. این شرایط نشان میدهد افزایش صادرات لزوماً به معنای بازگشت تجارت دریایی به وضعیت عادی نیست.
پنج پیام اصلی برای فعالان صنعت پتروشیمی
۱. خوراکهای جایگزین اهمیت بیشتری پیدا کردهاند. پروژههای ژاپن و چین برای تولید پروپیلن از گازهای جانبی و پلاستیکهای ضایعاتی، مسیرهای تازهای برای کاهش وابستگی به خوراک فسیلی ایجاد کردهاند.
۲. افزایش بهرهوری واحدهای موجود در اولویت است. نوسازی واحدهای آمونیاک اروپا نشان میدهد کاهش مصرف گاز و هزینههای عملیاتی اهمیت فزایندهای دارد.
۳. بازار گاز طبیعی مایع در حال بازآرایی قراردادهای تأمین است. مذاکرات و قراردادهای جدید قطرانرژی، اهمیت تنوعبخشی به منابع تأمین را نشان میدهند؛ اما قراردادهای بلندمدت را نباید با عرضه فوری اشتباه گرفت.
۴. رشد قیمتهای آتی لزوماً به معنای رونق تقاضا نیست. با وجود افزایش قیمت محصولات پتروشیمی چین، ضعف تقاضای نقدی و احتیاط خریداران همچنان از عوامل مهم بازار هستند.
۵. هزینه و امکان تحویل، تعیینکننده رقابت صادراتی است. افزایش هزینه حمل و بیمه در خلیج فارس نشان میدهد قیمت مناسب در مبدأ، بدون بررسی هزینه نهایی تحویل و ریسکهای لجستیکی، برای ارزیابی رقابتپذیری صادرات کافی نیست.