
گزارش رصد روزانه صنعت پتروشیمی جهان در ۲۴ ساعت منتهی به ۴ مهر ۱۴۰۵
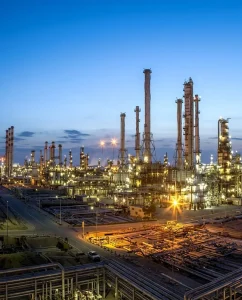
به گزارش خبرگزاری ایپنا ، گزارش رصد روزانه صنعت پتروشیمی جهان در ۲۴ ساعت منتهی به ۴ مهر ۱۴۰۵ منتشر شد.
امروز از خود صنعت شیمی میآید: رسماً مذاکره مقدماتی برای تملک احتمالی Evonik Industries را تأیید کرده است؛ معاملهای که در صورت پیشرفت میتواند یکی از بزرگترین بازآراییهای صنعت شیمی اروپا باشد. در پتروشیمی پایه، Petkim قراردادهای FEED و لایسنس فناوری برای کراکر، PP و PE امضا کرده است. در بازار نیز PP اروپا، PVC آمریکا و Styrene آسیا صعودی گزارش شدهاند. نفت پس از جهش روز قبل حدود ۲٪ اصلاح شد، اما Brent همچنان بالای ۱۰۴ دلار بسته شد.
ادغام و تملک
۱. آلمان | BASF رسماً مذاکرات مقدماتی برای تملک احتمالی Evonik را تأیید کرد
BASF در اطلاعیه رسمی اعلام کرد با RAG-Stiftung و Evonik درباره تملک احتمالی Evonik وارد مذاکرات مقدماتی شده است. شرکت صریحاً تأکید کرده که مسیر و نتیجه این مذاکرات در این مرحله باز است. بنابراین این خبر را نباید «توافق ادغام» یا «خرید قطعی» تلقی کرد.
Reuters گزارش کرده Evonik یک رویکرد غیرالزامآور از BASF درباره پیشنهاد عمومی خرید تمام سهام دریافت کرده و RAG-Stiftung، مالک حدود ۴۳٪ Evonik، نیز تماس BASF را تأیید کرده است. ارزش بازار BASF حدود ۴۵.۸ میلیارد یورو و Evonik حدود ۹.۲ میلیارد یورو گزارش شده است. سهام Evonik در پایان معاملات جمعه ۷.۲٪ افزایش و BASF حدود ۳.۶٪ کاهش یافت.
از منظر صنعتی، همپوشانی و مکملبودن سبد مواد تخصصی، پلیمرهای مهندسی، افزودنیها و intermediates دو شرکت مهم است؛ اما در صورت حرکت به مرحله رسمی، موضوعات رقابت، همپوشانی داراییها، تأمین مالی و احتمال divestment بعضی کسبوکارها باید بررسی شود. فعلاً هیچیک از این موارد قطعی نیست.
شرکتها و پروژهها
۲. ترکیه | Petkim قراردادهای FEED و فناوری کراکر، PP و PE را امضا کرد
Petkim در ادامه Master Plan خود چند قرارداد مهندسی و فناوری امضا کرده است. قرارداد خدمات FEED و لایسنس فناوری Mixed Feed Steam Cracker با Technip Energies Italy؛ قرارداد لایسنس و مهندسی واحد Polypropylene با Lummus Novolen Technology؛ و قرارداد لایسنس واحد Polyethylene با Univation Technologies منعقد شده است.
هزینه کل مرحله FEED حدود ۷۰ میلیون دلار برآورد شده و تکمیل آن تا پایان ۲۰۲۷ برنامهریزی شده است. Petkim قبلاً اعلام کرده بود خروجی FEED مبنای فنی و اقتصادی تصمیمات احتمالی سرمایهگذاری Master Plan خواهد بود. بنابراین امضای این قراردادها یک پیشرفت جدی پروژه است، اما معادل FID برای احداث ظرفیتهای جدید نیست.
ظرفیت نهایی کراکر، PP و PE در منابع عمومی بررسیشده امروز بهصورت قابل اتکا اعلام نشده است؛ بنابراین رقمی برای ظرفیت آینده پروژه درج نمیشود.
خوراک و انرژی
۳. نفت | Brent پس از جهش روز قبل ۲.۱٪ کاهش یافت، اما بالای ۱۰۴ دلار باقی ماند
Brent روز جمعه با ۲.۲۸ دلار یا ۲.۱٪ کاهش در ۱۰۴.۳۲ دلار/بشکه بسته شد. WTI نیز با ۲.۲۰ دلار یا ۲.۳٪ افت به ۹۲.۴۱ دلار/بشکه رسید.
عامل اصلی اصلاح قیمت، افزایش امید بازار به امکان پیشرفت مذاکرات آمریکا و ایران درباره مسیر مرحلهای کاهش تنش و بازگشایی هرمز بود. با این حال، نگرانی از حملات بیشتر به زیرساختهای انرژی عربستان همچنان premium ژئوپلیتیکی بازار را بالا نگه داشته است.
برای پتروشیمی، کاهش یکروزه Brent نباید بهعنوان افت متناظر هزینه نفتا تلقی شود؛ freight، war-risk insurance و دسترسی واقعی به محموله همچنان باید در delivered feedstock cost محاسبه شوند.
تحولات منطقهای و لجستیک
۴. هرمز | ۳۳.۷ میلیون بشکه نفت از ابتدای هفته عبور کرده؛ جریان نفت بهتر از تعداد عمومی شناورهاست
بر اساس دادههای Kpler، از ابتدای هفته ۲۰ سپتامبر تا زمان انتشار داده، حدود ۳۳.۷ میلیون بشکه نفت خام توسط ۱۹ نفتکش از هرمز خارج شده است؛ ۱۷ فروند از این کشتیها VLCC بودهاند. عمده محمولهها متعلق به عربستان و پس از آن عراق گزارش شدهاند. در کل هفته قبل، حدود ۴۹.۲ میلیون بشکه نفت از مسیر هرمز حمل شده بود.
این داده یک نکته مهم تحلیلی را تثبیت میکند: تعداد عبورهای عمومی AIS بهتنهایی معیار مناسبی برای برآورد حجم فیزیکی جریان نیست. استفاده از VLCC، خاموشکردن AIS و انتقالهای STS میتواند میان «تعداد کشتی قابل مشاهده» و «حجم واقعی کالا» فاصله ایجاد کند.
با این حال این ارقام مربوط به نفت خام هستند و نباید مستقیماً به availability نفتا، LPG، متانول، پلیمر یا کانتینر تعمیم داده شوند.
خوراک و امنیت تأمین در آسیا
۵. ویتنام | BSR و ExxonMobil Asia Pacific چارچوب خرید نفت خام امضا کردند
وضعیت: Framework Agreement قطعی؛ نه قرارداد حجمی مشخص
BSR در منبع رسمی خود اعلام کرده یک Framework Agreement برای خرید نفت خام با ExxonMobil Asia Pacific منعقد کرده است. هدف، تنوعبخشی منابع خوراک پالایشگاه Dung Quat و افزایش انعطاف عملیاتی در شرایط نوسان بازار انرژی است.
طبق Hydrocarbon Processing، پالایشگاه ظرفیت حدود ۱۳۰ هزار بشکه در روز دارد و اکنون قادر به فرآورش ۴۰ نوع نفت خام، از جمله ۲۸ نوع نفت وارداتی است. بیش از ۳۰٪ خوراک سال گذشته آن از منابع وارداتی تأمین شده بود.
مقدار، فرمول قیمت و دوره تحویل در منابع عمومی اعلام نشده است؛ بنابراین این خبر را باید «چارچوب تأمین» دانست، نه خرید قطعی حجم مشخص نفت.
قیمت و بازار محصولات
۶. اروپا | PP در Spot و Contract افزایش یافت
Polymerupdate گزارش کرده قیمت PP اروپا در هفته جاری در هر دو بخش Spot و Contract افزایش یافته است؛ هم Homopolymer و هم Copolymer در مسیر صعودی قرار گرفتهاند. افزایش خرید پیش از افزایشهای احتمالی اکتبر، موجودی پایین برخی خریداران، کاهش جذابیت واردات و افزایش هزینههای خوراک از عوامل اصلی عنوان شدهاند.
عرضه داخلی همچنان «کافی» توصیف شده است؛ بنابراین حرکت قیمت را نباید کمبود مطلق PP اروپا تعبیر کرد. بخشی از صعود ناشی از پیشخرید و انتظارات افزایش قیمت اکتبر است.
ارقام کامل assessment در نمای عمومی منبع منتشر نشده و به همین دلیل عددی ساخته نمیشود.
۷. آمریکا | PVC افزایش یافت؛ Ethylene بدون تغییر گزارش شد
Polymerupdate افزایش قیمت PVC آمریکا را تحت تأثیر محدودیت prompt supply ثبت کرده است. در همان روز قیمت Ethylene آمریکا بدون تغییر گزارش شد.
این واگرایی نشان میدهد افزایش PVC را نمیتوان صرفاً به Ethylene نسبت داد؛ وضعیت عرضه PVC، موجودی و شرایط زنجیره chlorine/EDC/VCM نیز باید در تحلیل margin لحاظ شوند.
آروماتیکها
۸. آسیا | Styrene، Toluene و Isomer MX صعودی شدند
Polymerupdate در رصد ۲۵ سپتامبر افزایش قیمت Styrene Monomer در آسیا، جهش Toluene و افزایش شدید Isomer MX را ثبت کرده است.
در نمای عمومی منبع، ارقام کامل و basis همه ارزیابیها نمایش داده نمیشود؛ بنابراین ارقام Spot/FOB/CFR ساخته نمیشوند. همجهتی چند آروماتیک در محیط نفت بالای ۱۰۰ دلار نشانه افزایش فشار feedstock است، اما برای تشخیص پایداری روند باید benzene–styrene و PX–naphtha spreads جداگانه بررسی شوند.
فناوری و سرمایهگذاری کمکربن
۹. نروژ | Casale قرارداد واحد ماژولار آمونیاک سبز ۱۰۰ تن در روز را دریافت کرد
شرکت سوئیسی Casale قرارداد مهندسی و تأمین یک واحد ماژولار آمونیاک سبز برای پروژه Neptun Glomfjord Green Ammonia را دریافت کرده است. طراحی پروژه بر تولید غیرمتمرکز آمونیاک با استفاده از هیدروژن سبز و زیرساخت صنعتی موجود در Glomfjord استوار است.
Hydrocarbon Processing ظرفیت واحد را ۱۰۰ تن در روز گزارش کرده است. این پروژه برای بازار آمونیاک جهانی بزرگ نیست، اما از منظر توسعه واحدهای modular و distributed green ammonia اهمیت فناوری دارد.
تعمیرات، Shutdown و Restart
در بازه دقیق امروز، Shutdown یا Restart تازه یک واحد بزرگ پتروشیمی که ظرفیت، زمان توقف و وضعیت عملیاتی آن از منبع معتبر قابل تأیید باشد شناسایی نشد. برای جلوگیری از خطای تحلیلی، plant newsهای فاقد ظرفیت یا تاریخ عملیاتی روشن وارد گزارش نشدهاند.
حوادث و HSE
در بازه مورد بررسی حادثه جدید عمدهای در یک مجتمع پتروشیمی یا شیمیایی که موجب تلفات قابل توجه، Shutdown بزرگ یا اختلال منطقهای عرضه شده باشد از منبع معتبر تأیید نشد.
مقررات و تجارت بینالملل
در ۲۴ ساعت گذشته تصمیم تعرفهای، تحریمی یا مقرراتی تازهای که اثر مستقیم و فوری آن بر تجارت محصولات اصلی پتروشیمی قابل تأیید باشد شناسایی نشد. مذاکرات مرتبط با هرمز همچنان در مرحله مذاکره است و در این گزارش بهعنوان تغییر قطعی مقررات تجارت یا کشتیرانی تلقی نشده است.
۵ پیام اصلی برای فعالان صنعت پتروشیمی
خبر BASF–Evonik از نظر ساختاری مهمترین خبر امروز صنعت شیمی است، اما هنوز معاملهای وجود ندارد. وضعیت فعلی صرفاً exploratory talks و رویکرد غیرالزامآور است؛ قیمت معامله، ساختار تأمین مالی، due diligence، تأیید هیئتها و مجوزهای رقابتی هنوز وجود یا قطعیت ندارند.
Petkim یک مرحله واقعی به تصمیم سرمایهگذاری نزدیکتر شده است. انتخاب فناوری برای کراکر، PP و PE و هزینه ۷۰ میلیون دلاری FEED نشاندهنده ورود Master Plan به مرحله مهندسی جدی است؛ اما تا صدور FID، ظرفیت جدید را نباید وارد پیشبینی عرضه ترکیه کرد.
بازار پلیمر اروپا سیگنال قیمتی صعودی دارد، اما هنوز evidence کمبود ساختاری PP وجود ندارد. افزایش Spot و Contract همراه با پیشخرید اکتبر و کاهش جذابیت واردات رخ داده؛ عرضه داخلی هنوز کافی گزارش شده است.
جریان نفت هرمز بهتر از ظاهر AIS است، ولی این موضوع را نباید به کل پتروشیمی تعمیم داد. ۳۳.۷ میلیون بشکه نفت در ۱۹ نفتکش نشاندهنده استمرار جریان crude است؛ availability نفتا، LPG و محصولات پتروشیمی همچنان باید مستقل رصد شود.
نفت همچنان در محدودهای است که فشار هزینهای بر زنجیره نفتاپایه را حفظ میکند. Brent با وجود اصلاح ۲.۱٪ در ۱۰۴.۳۲ دلار بسته شده و همزمان PP اروپا و چند آروماتیک آسیایی صعودیاند؛ برای تصمیم خرید باید crude، naphtha، freight و product spread با هم دیده شوند.