
پتروشیمی بوعلی؛ از جهش فروش تا پرواز سود
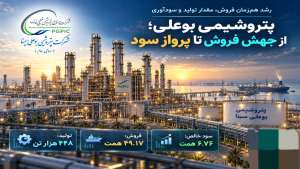
به گزارش خبرگزاری ایپنا ، پتروشیمی بوعلیسینا سال 1405 را با عملکردی امیدوارکننده آغاز کرده است؛ عملکردی که در آن رشد درآمد، افزایش مقدار فروش و جهش سودآوری همزمان دیده میشود. کنار هم قرار گرفتن این نشانهها، بوعلی را در میان شرکتهای قابل توجه صنعت پتروشیمی قرار داده و اهمیت گزارشهای ماههای آینده آن را دوچندان کرده است.
فروش 49 همتی در پنج ماه
بررسی گزارش فعالیت ماهانه شرکت نشان میدهد پتروشیمی بوعلیسینا در پنج ماه نخست سال 1405 موفق به ثبت حدود 49 هزار و 170 میلیارد تومان درآمد فروش شده است؛ رقمی که نسبت به دوره مشابه سال گذشته حدود 20 درصد رشد دارد. شرکت در همین بازه 448 هزار و 391 تن محصول تولید کرده و 401 هزار و 182 تن از محصولات خود را به فروش رسانده است.
این ارقام نشان میدهد رشد درآمد بوعلی تنها به افزایش نرخ فروش یا تغییرات ارزی محدود نبوده و افزایش حجم فعالیت عملیاتی نیز در آن نقش داشته است. تحقق این سطح از فروش در پنجماهه نخست، معادل حدود 47 درصد درآمد سال مالی گذشته شرکت است؛ موضوعی که از شروع قدرتمند بوعلی در سال جاری حکایت دارد.
پتروشیمی بوعلیسینا از تولیدکنندگان مهم محصولات آروماتیکی کشور است و محصولاتی مانند ریفرمیت، بنزن، پارازایلین، برش سبک و سنگین نفتا و گاز مایع را در سبد تولید و فروش خود دارد. این تنوع محصول به شرکت اجازه میدهد در شرایط مختلف بازار، ترکیب فروش خود را مدیریت کند و از فرصتهای موجود در بازار داخلی و صادراتی بهره ببرد.
مرداد؛ یک ماه درخشان
مردادماه یکی از نقاط برجسته عملکرد بوعلی در سال جاری بوده است. درآمد شرکت در این ماه به حدود 14 هزار و 954 میلیارد تومان رسید؛ در حالی که فروش تیرماه حدود 8 هزار و 830 میلیارد تومان بود. به این ترتیب، درآمد ماهانه شرکت در مرداد نسبت به تیر حدود 69 درصد افزایش یافت.
در مقدار فروش نیز روندی صعودی ثبت شد. بوعلی در تیرماه حدود 77 هزار تن محصول فروخته بود، اما مقدار فروش مردادماه به 107 هزار و 797 تن رسید. بنابراین حجم فروش شرکت در یک ماه نزدیک به 40 درصد افزایش پیدا کرد .
اهمیت این عملکرد در آن است که رشد مبلغ فروش با افزایش مقدار فروش همراه شده است. به بیان دیگر، بوعلی در مردادماه نهتنها محصولات خود را با درآمد بیشتری به فروش رسانده، بلکه حجم بیشتری از تولیداتش را نیز روانه بازار کرده است. این ترکیب، نشانهای مثبت از ظرفیت عملیاتی شرکت و توان آن در استفاده از فرصتهای بازار به شمار میرود.
جهش سودآوری در فصل نخست
عملکرد بوعلی در صورتهای مالی سهماهه نیز تصویر مثبتی ارائه میکند. درآمد عملیاتی شرکت در سه ماه نخست سال به حدود 25 هزار و 73 میلیارد تومان رسید که نسبت به دوره مشابه سال قبل حدود 26 درصد افزایش داشته است.
در همین دوره، سود خالص شرکت با جهشی قابل توجه به حدود 6 هزار و 765 میلیارد تومان رسید. سود هر سهم بر اساس سرمایه فعلی شرکت نیز حدود 4 هزار و 715 ریال گزارش شده و حاشیه سود خالص در محدوده 27 درصد قرار گرفته است.
رشد سودآوری بوعلی در مقایسه با رشد درآمد، نکته مهم این گزارش است. این موضوع نشان میدهد افزایش فروش توانسته به شکل مؤثری به سود تبدیل شود. تغییر ترکیب محصولات، نرخ فروش، مدیریت هزینهها و وضعیت بهای تمامشده، همگی میتوانند در بهبود حاشیه سود شرکت نقش داشته باشند.
در صورت حفظ این روند در فصلهای بعد، بوعلی میتواند سال 1405 را با سطحی بالاتر از سودسازی نسبت به سال گذشته به پایان برساند. گزارش ششماهه شرکت در این میان اهمیت ویژهای دارد و میتواند تصویر روشنتری از تداوم این روند ارائه کند.
ریفرمیت و تنوع محصول
ریفرمیت یکی از محصولات مهم بوعلی به شمار میرود و در تولید بنزین و ترکیبات سوختی کاربرد دارد. تغییرات نرخ و تقاضای این محصول میتواند اثر مستقیمی بر درآمد شرکت داشته باشد. در کنار ریفرمیت، محصولاتی مانند پارازایلین، بنزن، برشهای نفتا و گاز مایع نیز در سبد فروش بوعلی قرار دارند.
این تنوع، یکی از نقاط قوت ساختار عملیاتی شرکت است. بوعلی میتواند با توجه به شرایط بازار و فرصتهای فروش، سهم محصولات مختلف در سبد درآمدی خود را تغییر دهد و از ظرفیت تولید مجتمع استفاده بهینهتری داشته باشد.
صادرات و دسترسی به بازارها
دسترسی به بازارهای صادراتی نیز از مزیتهای مهم بوعلی است. قرار گرفتن مجتمع در منطقه ویژه اقتصادی پتروشیمی و برخورداری از زیرساختهای ساحلی، امکان انتقال محصولات از طریق دریا و حضور در بازارهای منطقهای و آسیایی را برای شرکت فراهم کرده است.
در بازار داخلی نیز بخشی از محصولات بوعلی به شرکتهایی مانند پتروشیمی بندر امام، شهید تندگویان، امیرکبیر، پارس و کارون فروخته میشود. ترکیب بازار داخلی و صادراتی به شرکت انعطاف بیشتری در مدیریت فروش میدهد و میتواند در شرایط مختلف بازار، پایداری درآمدها را تقویت کند.
سابقهای که پشتوانه عملکرد امروز است
عملکرد سال 1403 نیز نشان میدهد بوعلی در سالهای اخیر مسیر رشد را دنبال کرده است. شرکت در آن سال حدود 71.3 همت درآمد و بیش از 12 همت سود خالص ثبت کرد. درآمد شرکت نسبت به سال قبل رشد قابل توجهی داشت و سودآوری نیز افزایش یافت.
در مجمع عمومی سالانه مربوط به عملکرد سال مالی 1403 نیز سود نقدی 8٬360 ریال به ازای هر سهم تصویب شد؛ رقمی که نشاندهنده توان شرکت در ایجاد سود و بازگرداندن بخشی از آن به سهامداران است.
چشمانداز مثبت بوعلی
مجموع گزارشهای منتشرشده از پتروشیمی بوعلیسینا، سه نشانه مهم را نشان میدهد: رشد درآمد، افزایش مقدار فروش و جهش سود خالص. فروش 49.17 همتی در پنج ماه، درآمد نزدیک به 15 همتی در مرداد و سود خالص 6.765 همتی در فصل نخست، تصویری مثبت از شروع سال 1405 این شرکت ارائه میکنند.
بوعلی در شرایطی وارد ادامه سال شده که از ظرفیت تولید، سبد متنوع محصولات، بازار داخلی و دسترسی صادراتی برخوردار است. البته قیمت خوراک، نرخ ارز، بازار جهانی محصولات پتروشیمی و شرایط صادرات همچنان بر عملکرد شرکت اثرگذار خواهند بود؛ اما اگر روند فعلی در گزارشهای بعدی نیز ادامه پیدا کند، بوعلی میتواند سال 1405 را به یکی از دورههای مهم خود از نظر درآمد، سودآوری و عملکرد عملیاتی تبدیل کند.